
iCapital Research – Tháng 10/2025, cập nhật tháng 10/2026
Ở iCapital, chúng tôi đi tìm những xu hướng lớn có thể kéo dài nhiều năm, rồi dùng phân tích cơ bản để trả lời hai câu hỏi: xu hướng đó có thật không, và doanh nghiệp nào thực sự hưởng lợi. Theo chúng tôi, alpha của một khoản đầu tư thường đến từ việc nhìn xa hơn thị trường một chút và hiểu kỹ hơn thị trường một chút.
Hàng không là một xu hướng như vậy. Khách quốc tế đến Việt Nam đang tăng nhanh, sân bay Long Thành sắp đi vào hoạt động, trong khi Thái Lan, đối thủ du lịch lớn nhất khu vực, đang chững lại. Nhưng ngành tăng trưởng chưa chắc đã giúp nhà đầu tư kiếm tiền. Bài viết này đi qua từng bước: nhu cầu sẽ tăng bao nhiêu, sân bay có đủ sức đón khách không, tiền thực sự nằm ở mắt xích nào trong ngành, và cuối cùng là những nhóm doanh nghiệp nên để mắt tới.
1. Nhu cầu: vì sao chúng tôi bắt đầu từ khách du lịch
Câu chuyện của ngành xoay quanh số chuyến bay quốc tế. Mà người bay quốc tế ở Việt Nam phần lớn là khách du lịch nước ngoài, chiếm khoảng 3/4 nhu cầu. Người Việt ra nước ngoài chiếm gần 1/5, khách công tác chỉ là phần nhỏ. Dự báo được khách du lịch là nắm được phần lớn câu chuyện.
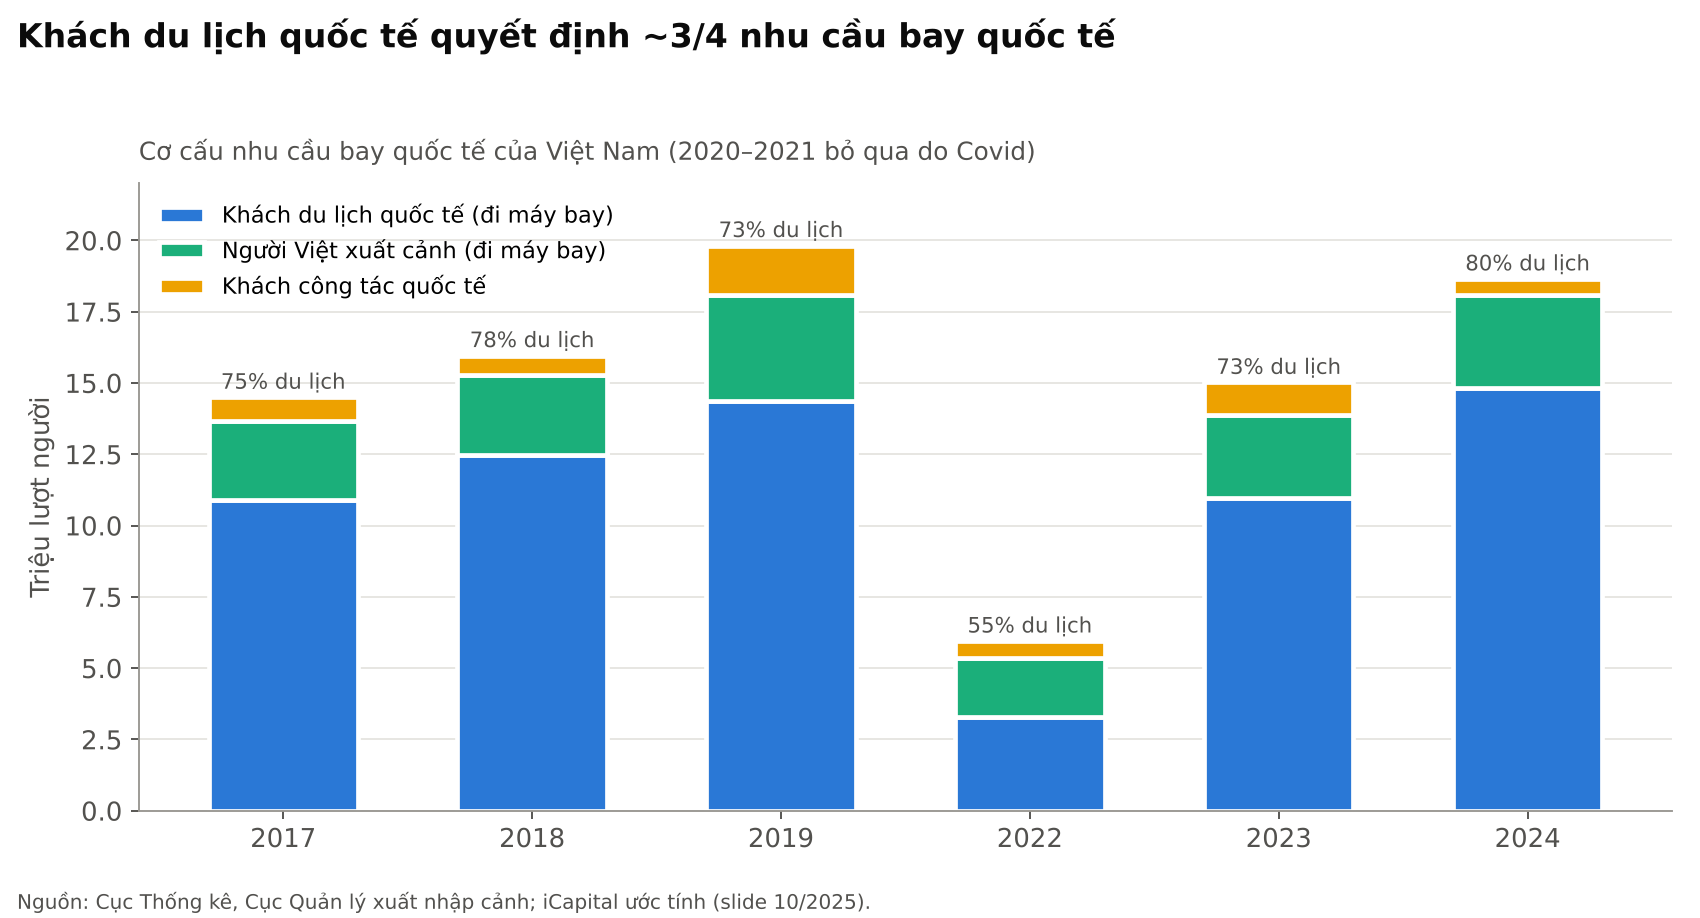 Hình 1. Nguồn: Cục Thống kê, Cục Quản lý xuất nhập cảnh; iCapital ước tính (10/2025).
Khoảng 85% khách quốc tế đến Việt Nam bằng máy bay, và mỗi người đi – về tạo ra khoảng 2 lượt qua sân bay. Phần nhu cầu của người Việt xuất cảnh và khách công tác, chúng tôi giả định tăng khoảng 7%/năm theo thu nhập và tầng lớp trung lưu.
Nhìn đường đi của Thái Lan, Nhật Bản và Malaysia
Ở châu Á, mốc 15 triệu khách quốc tế thường là lúc du lịch bước vào giai đoạn tăng tốc. Nhật Bản đi từ 15 lên 30 triệu khách mất khoảng 6 năm (2014–2019), Thái Lan cũng khoảng 6 năm (2010–2016). Malaysia là trường hợp ngược lại: vượt 15 triệu từ 2004 nhưng sau đó chững ở quanh 25–27 triệu suốt 2010–2019.
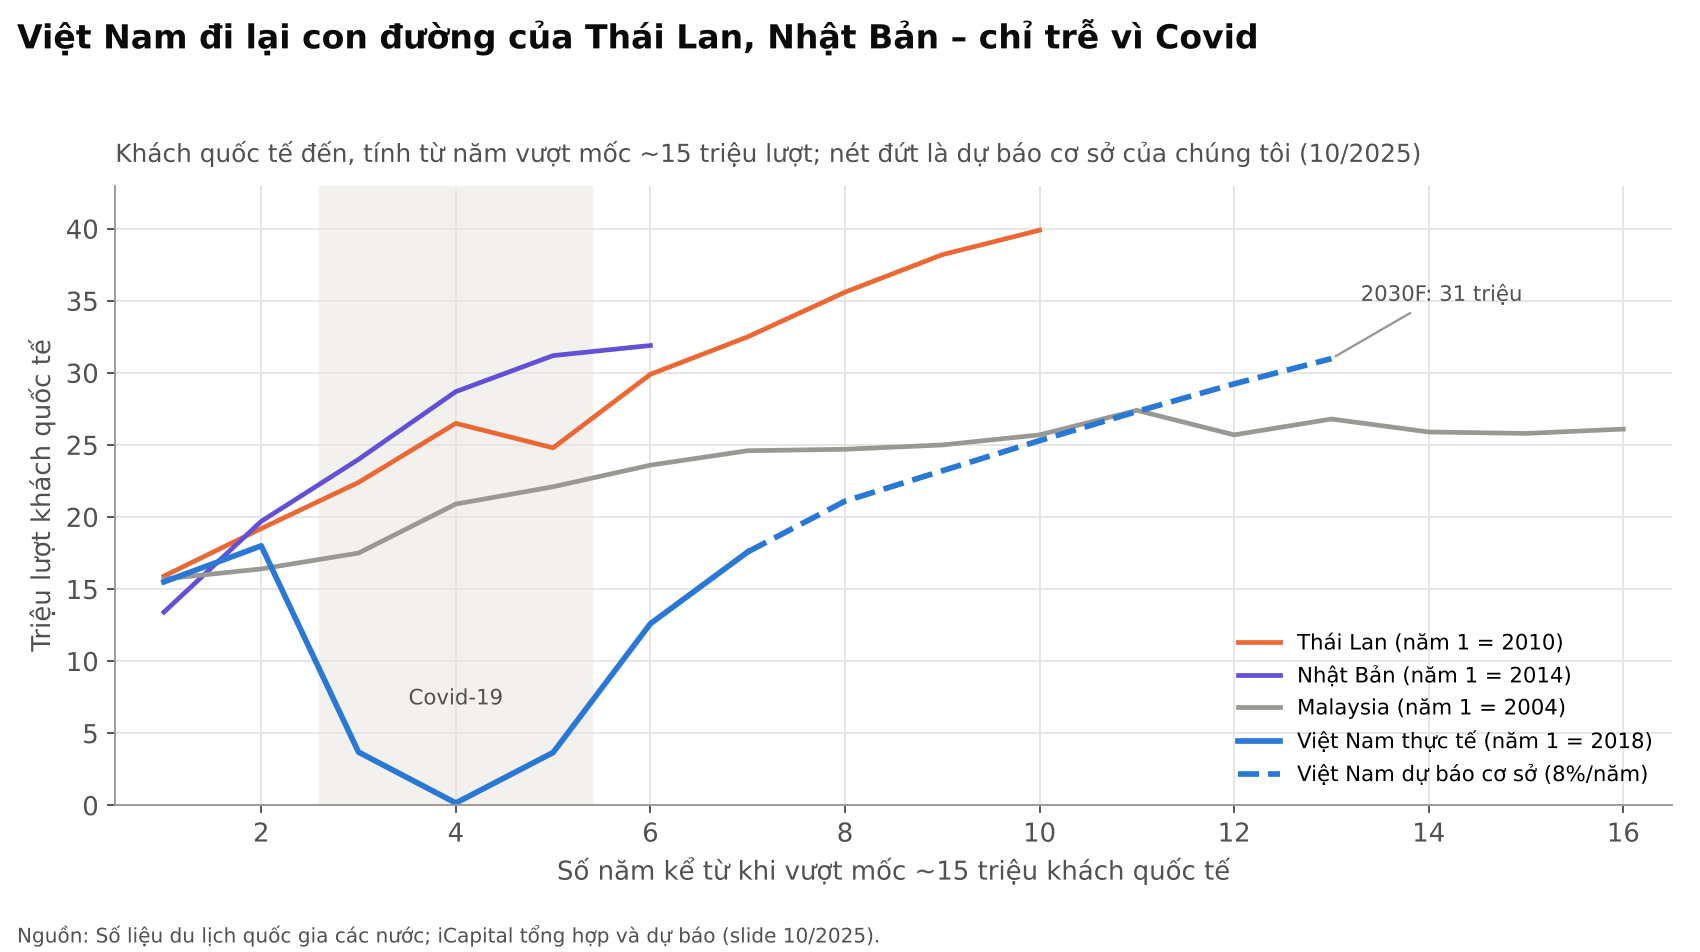 Hình 2. Nguồn: số liệu du lịch quốc gia các nước; iCapital tổng hợp và dự báo (10/2025).
Việt Nam vượt 15 triệu năm 2018, rồi mất trắng 3 năm vì Covid. Chúng tôi cho rằng Việt Nam sẽ đi giống Thái Lan hơn là Malaysia, vì ba lý do.
Thứ nhất, các thị trường lớn vẫn còn nhiều dư địa. Năm 2024, khách Ấn Độ đến Việt Nam mới khoảng 0,5 triệu người, tức 0,03% dân số Ấn Độ, trong khi tỷ lệ này với Trung Quốc là 0,3%. Mỹ, Nhật, Nga cũng còn thấp nếu so với những thị trường Việt Nam đã làm rất tốt như Hàn Quốc (8,1% dân số) hay Đài Loan (5,8%).
Thứ hai, chính sách visa đang mở dần: e-visa 90 ngày, nhập cảnh nhiều lần, miễn visa 45 ngày cho nhiều nước. Hai thị trường lớn nhất là Trung Quốc và Ấn Độ vẫn chưa được miễn visa, đây là dư địa chính sách còn để ngỏ.
Thứ ba, Thái Lan đang mất sức hút vì lo ngại an ninh (các vụ lừa đảo, bắt cóc qua biên giới Campuchia), chi phí tăng và bất ổn chính trị. Trong khi đó, Việt Nam có cảnh quan đa dạng, chi phí rẻ hơn và chưa bị thương mại hóa quá mức, giống Thái Lan trước giai đoạn bùng nổ.
Đối chiếu đường đi của các nước trên với mô hình hồi quy của IATA, chúng tôi chọn mức tăng 8%/năm cho giai đoạn 2026–2030 trong kịch bản cơ sở, sau khi năm 2025 tăng khoảng 20%. Với mức này, Việt Nam đón khoảng 31 triệu khách quốc tế vào năm 2030.
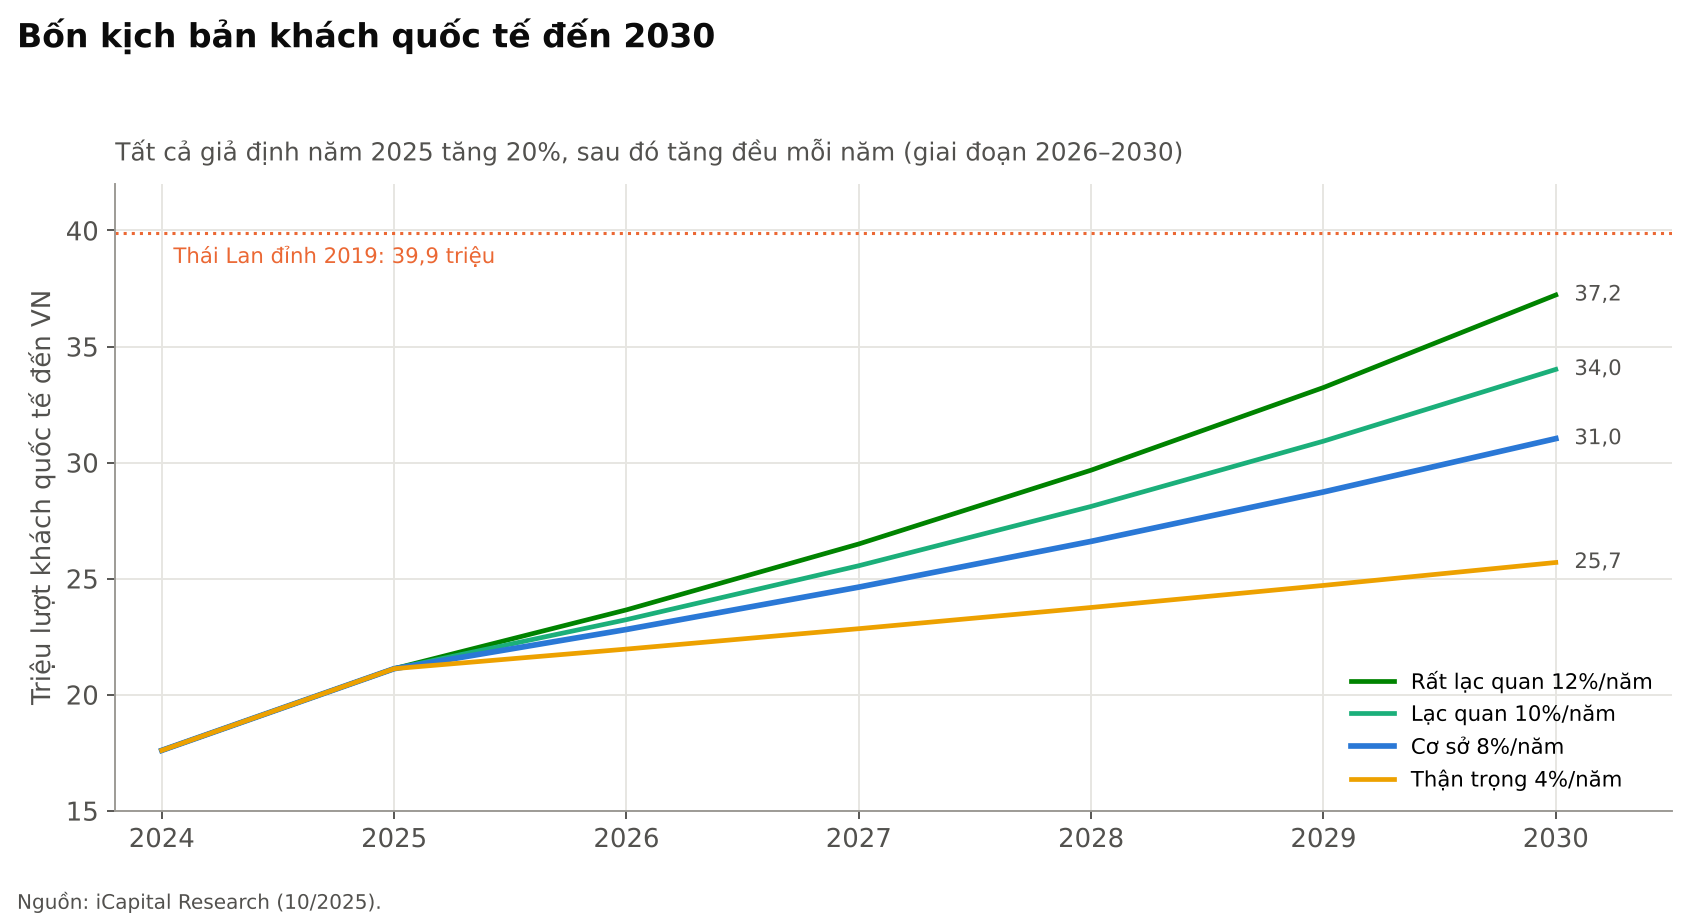 Hình 3. Nguồn: iCapital Research (10/2025).
| Kịch bản | Khách quốc tế 2026–2030 | Hệ số khách bay quốc tế / khách đến | Giá dịch vụ tại Long Thành |
|---|---|---|---|
| Rất lạc quan | +12%/năm | 2,3 → 2,8 | +10%, +5%, +5% (2028–2030) |
| Lạc quan | +10%/năm | 2,3 → 2,8 | +10%, +5%, +5% (2028–2030) |
| Cơ sở | +8%/năm | 2,3 → 2,5 | +5% một lần năm 2028 |
| Thận trọng | +4%/năm | giữ 2,3 | +5% một lần năm 2028 |
Nguồn: iCapital Research (10/2025).
2. Nguồn cung: sân bay mới là nút thắt
Mấy năm sau Covid, Việt Nam không thiếu khách mà thiếu slot bay, tức khung giờ được phép cất, hạ cánh. Tân Sơn Nhất chỉ phục vụ hiệu quả khoảng 30–40 triệu khách/năm, đường băng dùng chung, hãng nội địa giữ nhiều slot và hay trễ chuyến. Hãng nước ngoài muốn mở thêm chuyến cũng không có chỗ cho máy bay. Theo ước tính của chúng tôi, năm 2025 nhu cầu khách quốc tế đã vượt năng lực hiệu quả của các sân bay chính.
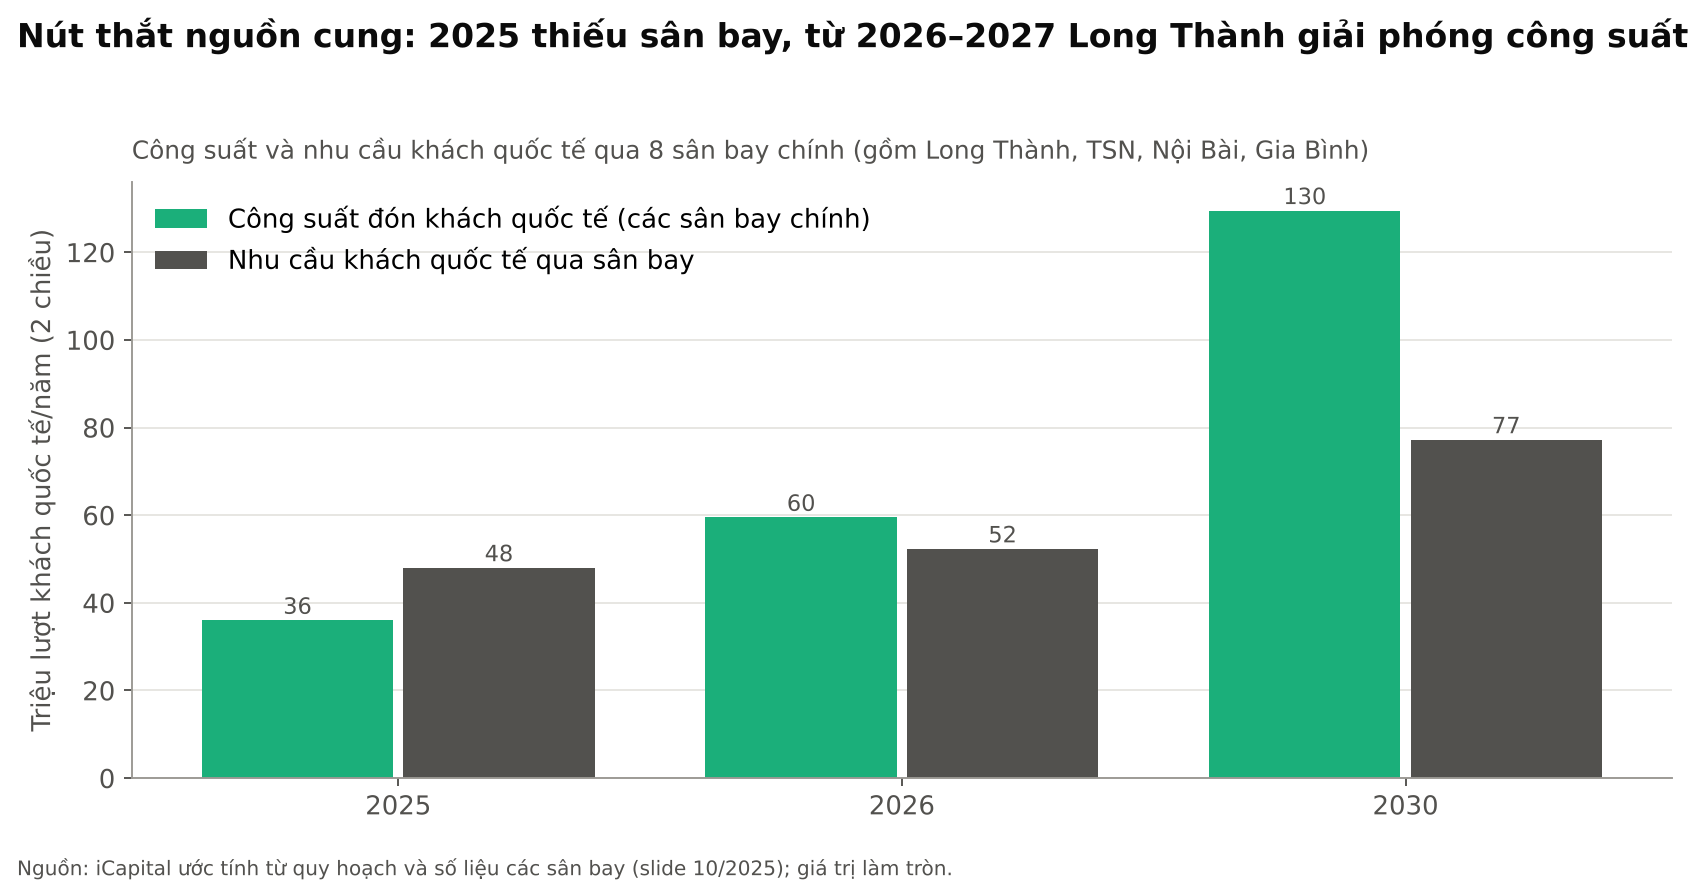 Hình 4. Nguồn: iCapital ước tính từ quy hoạch và số liệu các sân bay (10/2025).
Long Thành giai đoạn 1 có công suất 25 triệu khách/năm, khoảng 1,5 lần lượng khách quốc tế qua Tân Sơn Nhất năm 2019. Cùng với Gia Bình, Nội Bài, Đà Nẵng và Cam Ranh mở rộng, nút thắt này sẽ được gỡ. Theo tính toán của chúng tôi, riêng Long Thành giai đoạn 1 đã đủ phục vụ khách quốc tế đến khoảng năm 2030.
Mô hình hai sân bay
Theo phương án của ACV, Tân Sơn Nhất sẽ chủ yếu bay nội địa, Long Thành là cửa ngõ quốc tế. Seoul (Incheon – Gimpo), Tokyo (Narita – Haneda), Bangkok (Suvarnabhumi – Don Mueang) đều vận hành theo cách này. Lo ngại lớn nhất là khoảng cách 40 km từ trung tâm TP.HCM. Theo ACV, đi cao tốc mất khoảng 40–45 phút, gần bằng thời gian ra Tân Sơn Nhất giờ cao điểm. Incheon những năm đầu cũng chỉ có cao tốc, metro về sau mới có.
Việc chuyển đổi được chia làm ba giai đoạn, kéo dài đến cuối 2027. Trong thời gian này, khách nối chuyến quốc tế – nội địa sẽ phải đổi sân bay, còn các doanh nghiệp dịch vụ phải tuyển người, mua thiết bị trước khi có doanh thu.
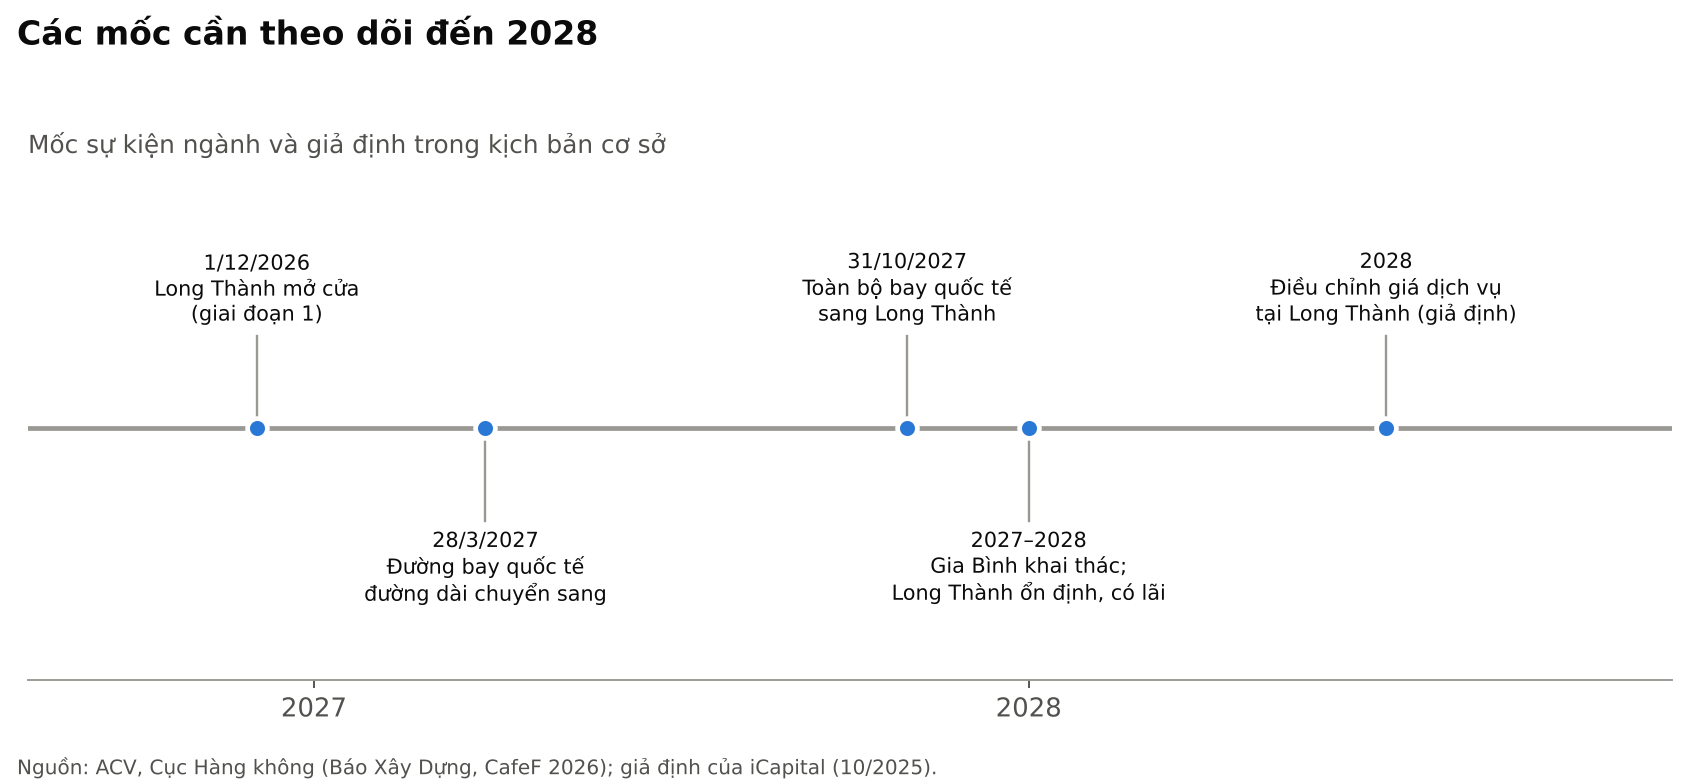 Hình 5. Nguồn: ACV, Cục Hàng không (Báo Xây Dựng, “Sân bay Long Thành sẽ khai thác thương mại từ 1/12/2026”; The Leader); giả định của iCapital.
Còn khách trung chuyển thì sao?
Long Thành được thiết kế để làm sân bay trung chuyển của khu vực, và nếu chấm điểm trên giấy thì chỉ đứng sau Incheon và Changi.
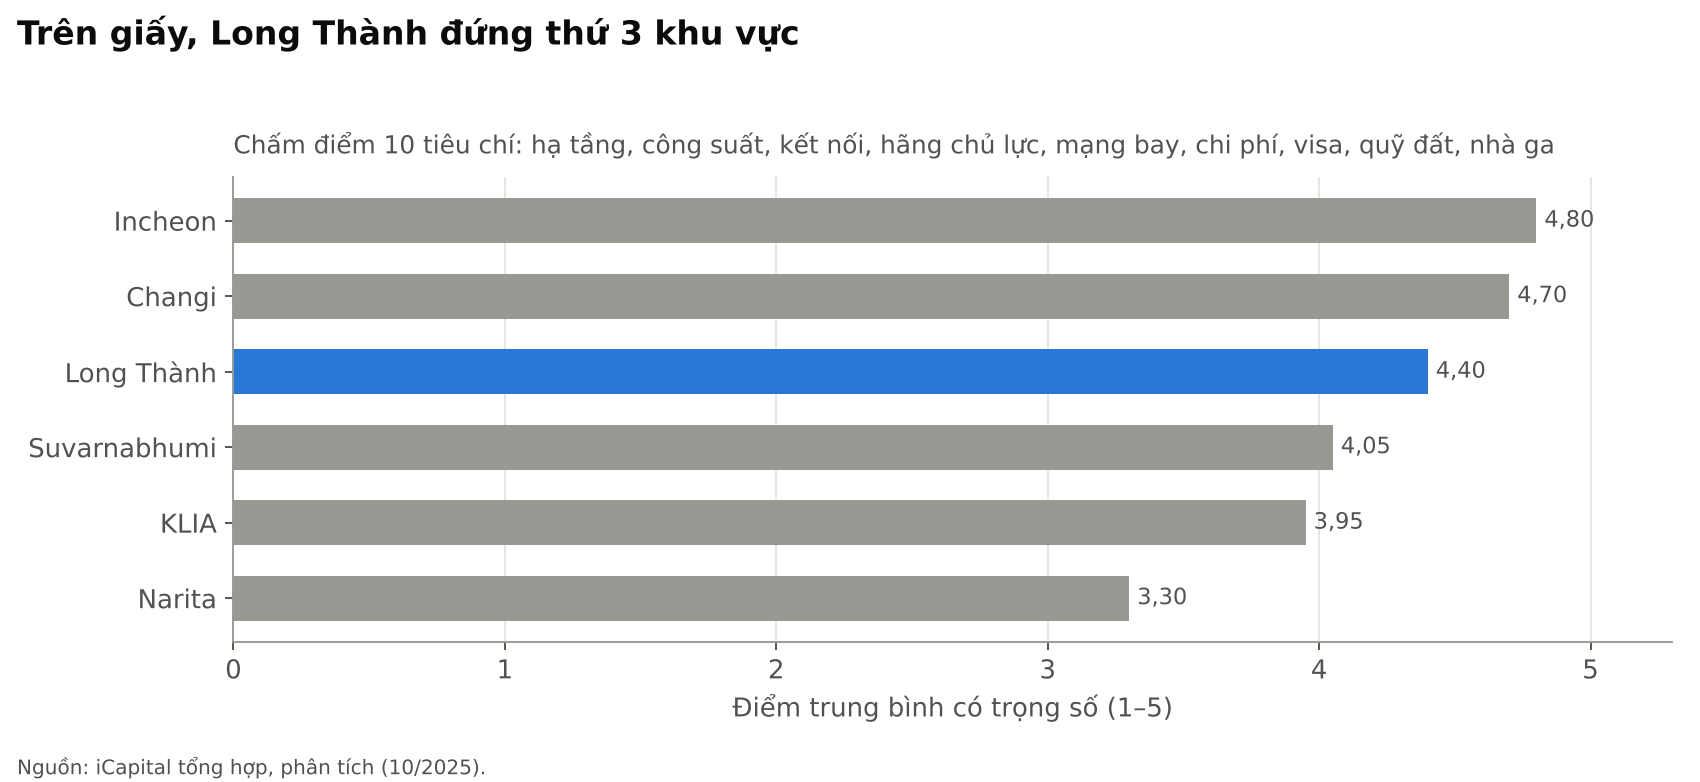 Hình 6. Nguồn: iCapital tổng hợp, phân tích (10/2025).
Dù vậy, chúng tôi chưa đưa khách trung chuyển vào dự báo. Long Thành phải cạnh tranh trực tiếp với Changi và Suvarnabhumi cho nhu cầu vào ASEAN, trong khi nhu cầu đi Mỹ, Châu Âu Việt Nam không có lợi về vị trí địa lý so với Hàn Quốc, Nhật Bản hay Trung Đông. Muốn làm sân bay trung chuyển cần một hãng bay đủ mạnh để kéo khách về như Singapore Airlines hay Emirates, điều mà Vietnam Airlines chưa làm được. Chính sách visa quá cảnh chưa rõ, năng lực vận hành chưa được kiểm chứng. Các sân bay trung chuyển lớn trong khu vực cũng phải mất 10–40 năm mới đạt tỷ lệ khách trung chuyển 13–30%. Chúng tôi coi đây là phần thưởng có thể đến, và sẽ đưa vào dự báo khi tỷ lệ này thực sự vượt khoảng 5%.
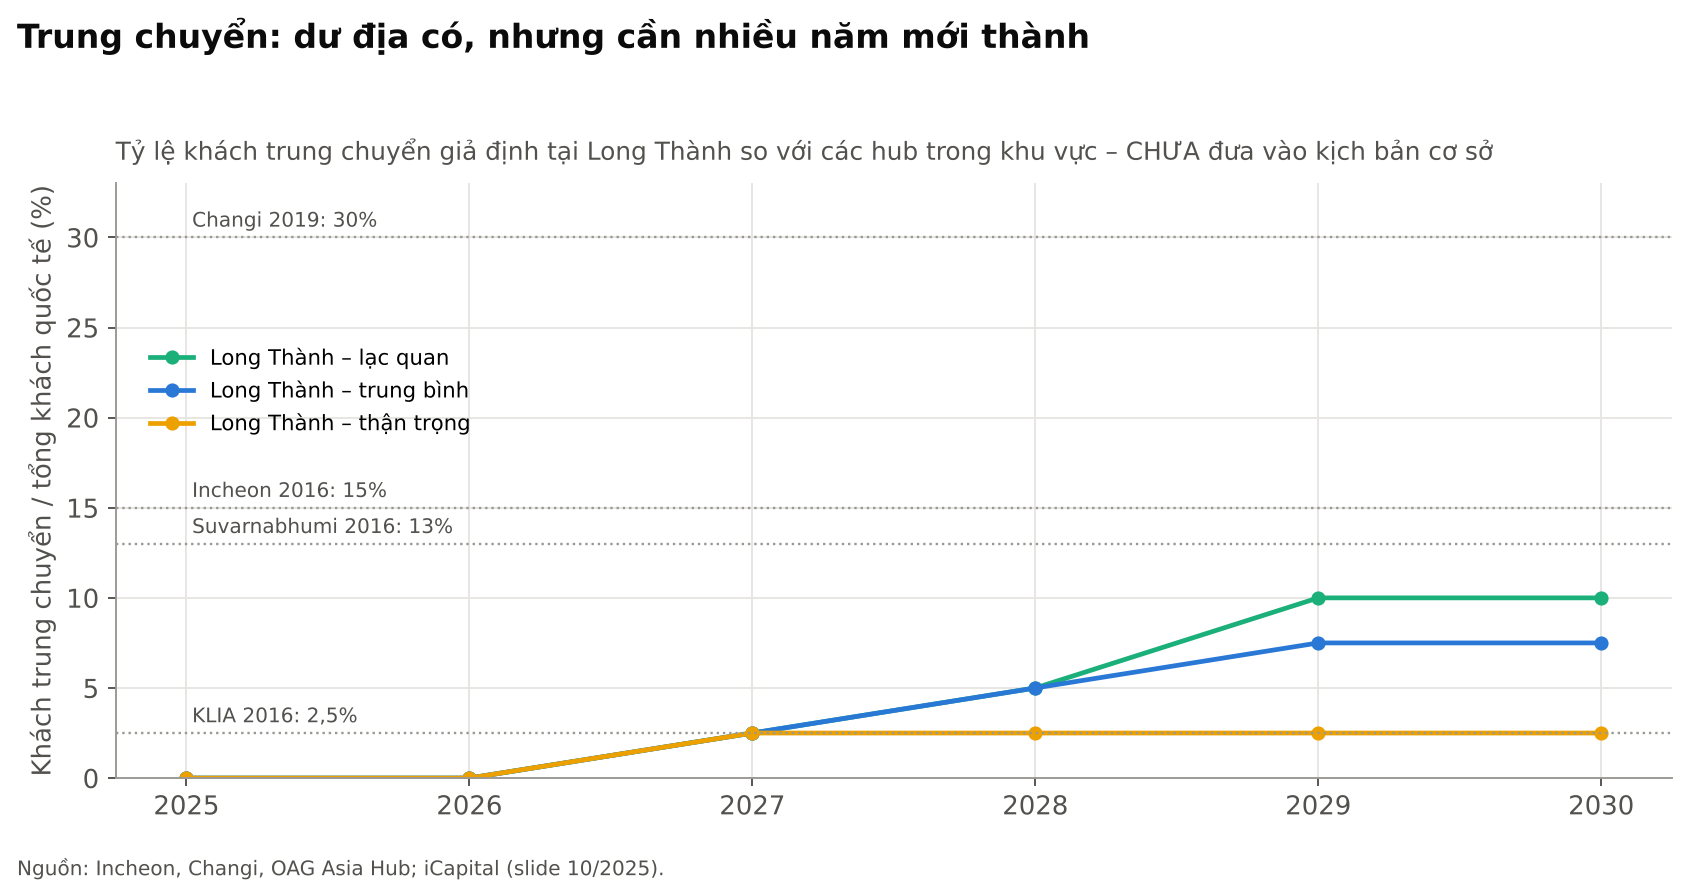 Hình 7. Nguồn: Incheon, Changi, OAG Asia Hub; iCapital (10/2025).
Giá dịch vụ: dư địa ít ai để ý
Phí sân bay ở Việt Nam hiện rẻ nhất khu vực. Cùng một chiếc A321, phí hạ cánh ở Changi gấp gần 4 lần Tân Sơn Nhất. Long Thành đạt chuẩn 4F, cao hơn Tân Sơn Nhất (4E), và ACV từng cho biết nếu tăng giá sẽ dựa trên hạ tầng, dịch vụ mới. Giá phục vụ quốc tế gần như đứng yên suốt 10 năm qua, chỉ nhích theo tỷ giá. Kịch bản cơ sở của chúng tôi chỉ giả định tăng 5% một lần vào năm 2028.
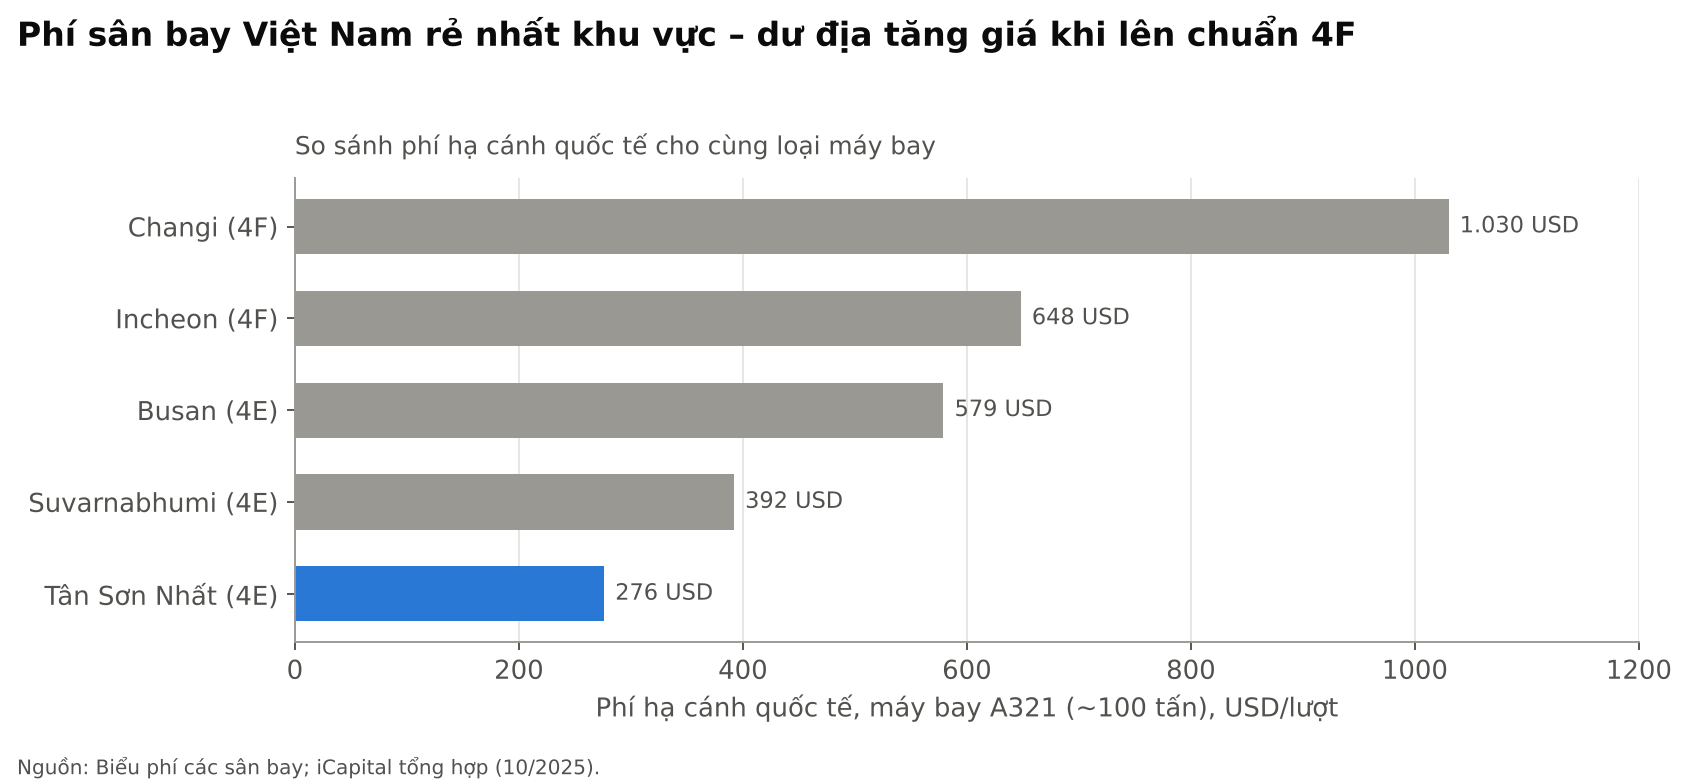 Hình 8. Nguồn: biểu phí các sân bay; iCapital tổng hợp (10/2025).
3. Ngành tăng trưởng, nhưng tiền không nằm ở hãng bay
Nhắc đến hàng không, nhiều người nghĩ ngay đến hãng bay. Thực tế, đây lại là mắt xích kiếm tiền kém nhất. McKinsey thống kê giai đoạn 2012–2022 cho thấy hãng bay trên thế giới chỉ đạt ROIC (lợi nhuận trên vốn đầu tư) khoảng 2–4%/năm, thấp hơn cả chi phí vốn, và rất thất thường. Các mảng dịch vụ như giao nhận hàng hóa, nhiên liệu, phục vụ mặt đất, suất ăn thì ngược lại: lãi cao hơn và đều hơn.
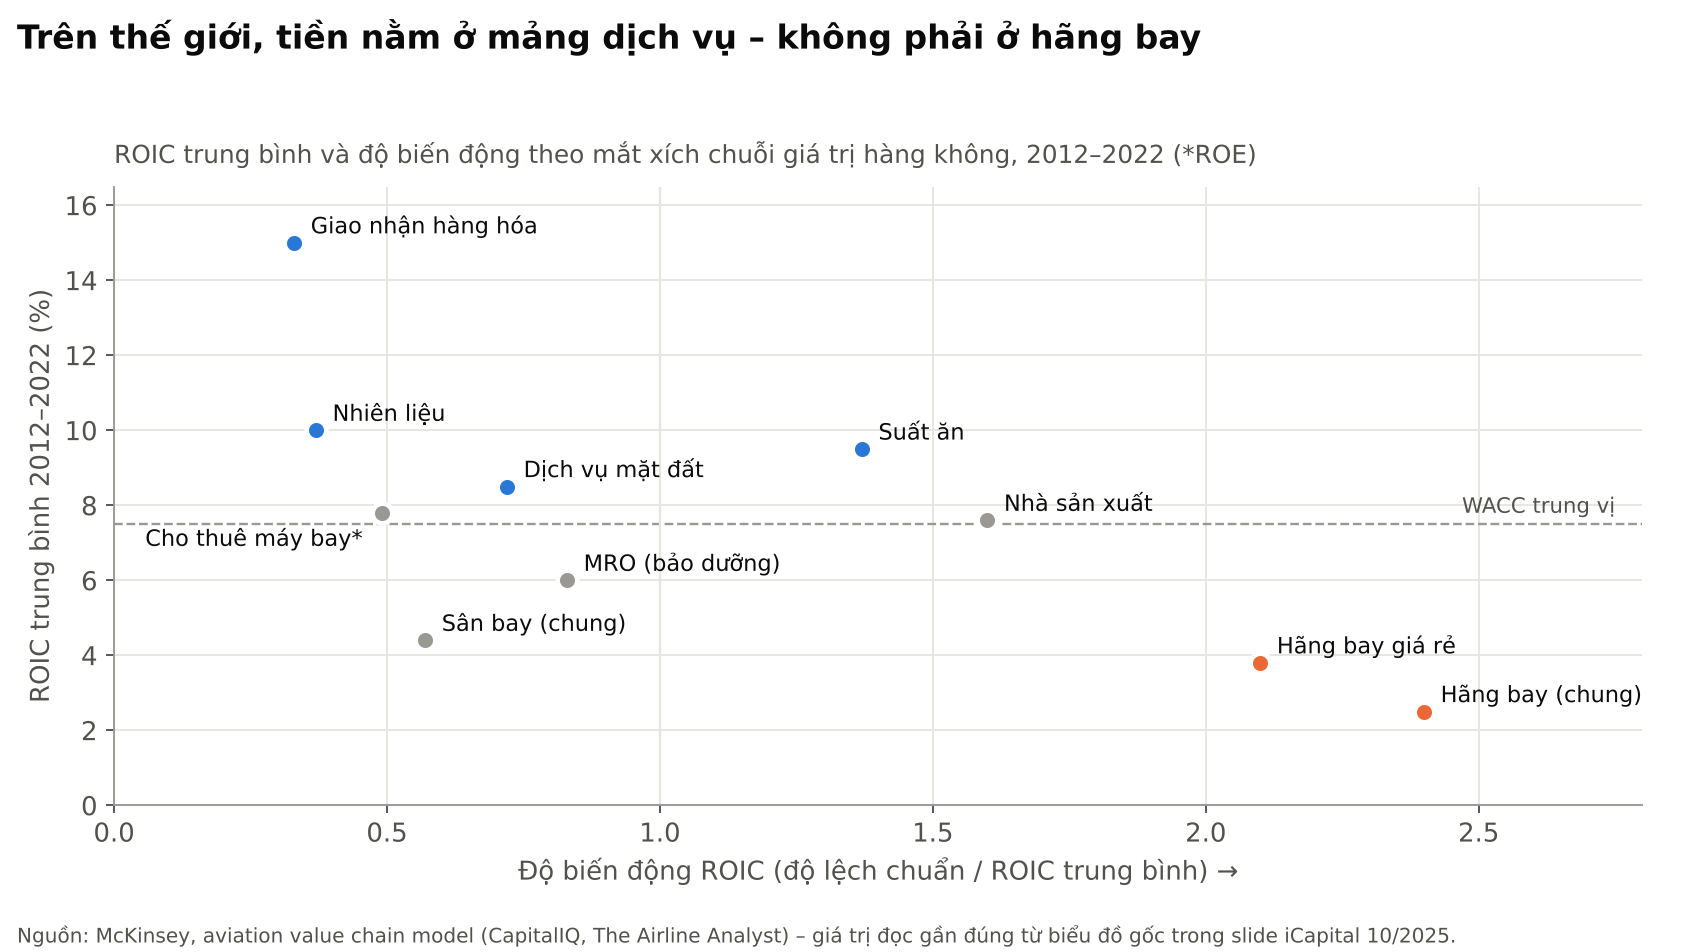 Hình 9. Nguồn: McKinsey, aviation value chain model (CapitalIQ, The Airline Analyst); giá trị đọc gần đúng từ biểu đồ gốc.
Ở Việt Nam cũng vậy. Các doanh nghiệp phục vụ mặt đất, nhà ga hàng hóa, dịch vụ phi hàng không như SGN, NCT, SCS, AST có ROIC bình quân từ gần 40% đến hơn 60% trong 2017–2024 (bỏ giai đoạn Covid), trong khi hai hãng bay HVN và VJC thấp hơn và biến động mạnh hơn nhiều.
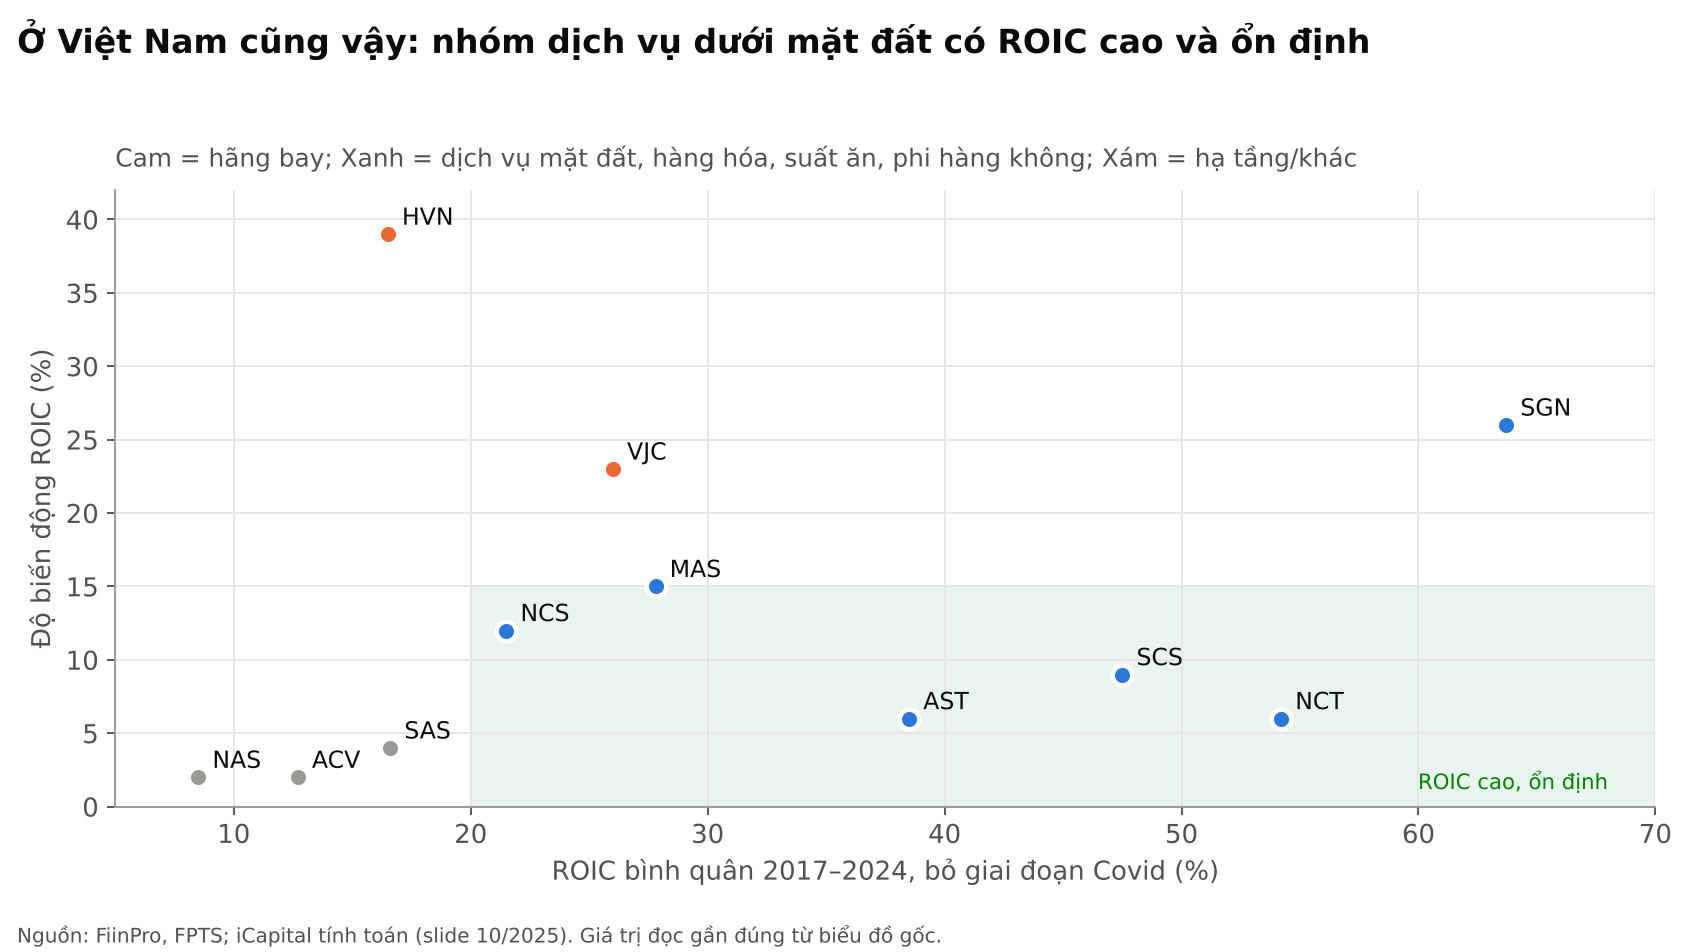 Hình 10. Nguồn: FiinPro, FPTS; iCapital tính toán (10/2025). Giá trị đọc gần đúng từ biểu đồ gốc.
Lý do nằm ở bản chất kinh doanh. Mỗi sân bay chỉ có 2–3 đơn vị được cấp phép phục vụ mặt đất hay khai thác nhà ga hàng hóa, vì sân đỗ, quầy thủ tục, nhà ga đều có hạn. Các doanh nghiệp này cần ít vốn, chi phí chủ yếu là con người và thuê ngoài. Hãng bay thì khác: phải chịu giá nhiên liệu, tỷ giá và cạnh tranh giá vé gay gắt. Còn sân bay tuy độc quyền nhưng phải bỏ vốn rất lớn, giá dịch vụ lại do Nhà nước quản lý.
4. Ngành tốt thì nên để mắt tới ai?
Muốn chọn đúng doanh nghiệp, cần hiểu đòn bẩy hoạt động của từng nhóm, tức là doanh thu tăng 10% thì lợi nhuận tăng bao nhiêu.
Nhóm nhà ga hàng hóa có chi phí cố định lớn: nhà ga đã xây xong, thêm một tấn hàng gần như không tốn thêm chi phí. Vì vậy biên lợi nhuận gộp rất cao, khoảng 80% ở SCS và 45% ở NCT, nhưng khi sản lượng giảm thì lợi nhuận cũng giảm nhanh.
Nhóm phục vụ mặt đất và dịch vụ phi hàng không thì khác. Chi phí chủ yếu co giãn theo sản lượng nên ít khi lỗ nặng, kể cả thời Covid. Đòn bẩy của nhóm này nằm ở cơ cấu khách: một chuyến quốc tế thu gấp khoảng 3 lần chuyến nội địa, trong khi chi phí chỉ cao hơn khoảng 70%. Tỷ trọng khách quốc tế càng cao, biên lợi nhuận càng tăng.
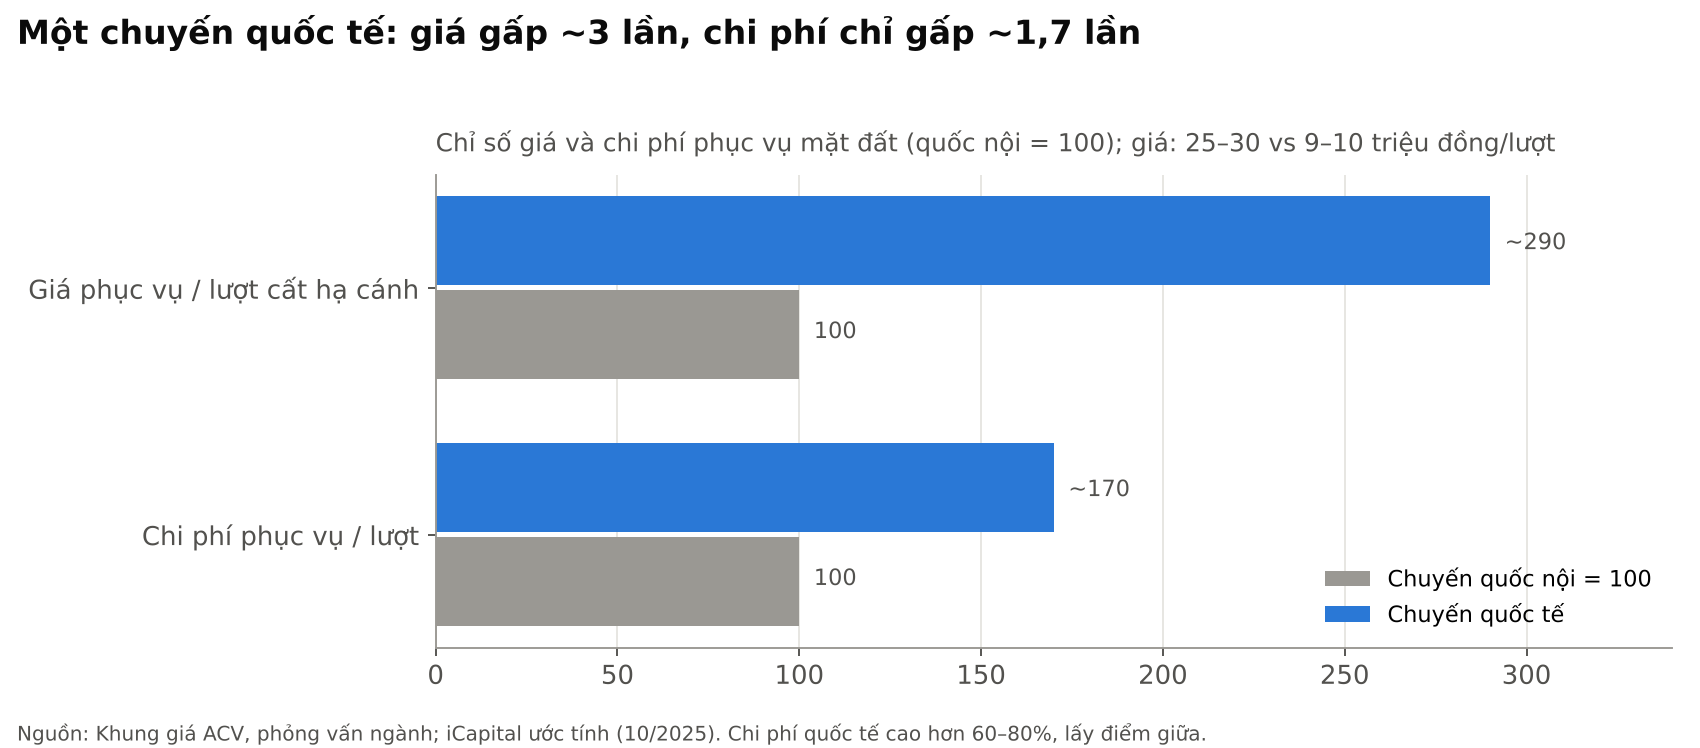 Hình 11. Nguồn: khung giá ACV, phỏng vấn ngành; iCapital ước tính (10/2025).
Từ đó, chúng tôi gợi ý một số nhóm doanh nghiệp đáng theo dõi:
| Nhóm | Doanh nghiệp | Hưởng lợi từ đâu | Long Thành là cơ hội hay rủi ro? |
|---|---|---|---|
| Phục vụ mặt đất | SGN (SAGS) | Phục vụ mặt đất tại Tân Sơn Nhất, Đà Nẵng, Cam Ranh; hưởng lợi trực tiếp nhất khi có thêm chuyến bay quốc tế | Đã lập công ty tại Long Thành |
| Dịch vụ phi hàng không | AST (Taseco Airs), SAS (Sasco) | Số khách quốc tế và mức chi tiêu mỗi khách; biên lợi nhuận gộp quanh 63–65% | AST đã lập công ty tại Long Thành; SAS phụ thuộc kết quả đấu thầu mặt bằng |
| Nhà ga hàng hóa | NCT (Nội Bài), SCS (Tân Sơn Nhất) | Xuất nhập khẩu và chuỗi cung ứng nhiều hơn là du lịch | NCT trung lập; SCS chịu rủi ro lớn nhất vì hàng quốc tế sẽ chuyển sang Long Thành |
| Suất ăn | NCS | Số chuyến bay, nhất là của Vietnam Airlines | Trung lập |
Nguồn: iCapital Research (10/2025); DNSE, “Quý I/2026, SAGS lợi nhuận thụt lùi, hướng tới kỳ vọng vào sân bay Long Thành”; CafeF, “So găng 2 công ty bán lẻ lớn nhất tại các sân bay Việt Nam”; Người Quan Sát; The Leader, “SCSC lãi kỷ lục và khúc cua từ sân bay Long Thành”.
Câu hỏi quan trọng nhất trong vài năm tới khá đơn giản: doanh nghiệp nào có chỗ đứng ở Long Thành, nơi phần lớn khách quốc tế của miền Nam sẽ đi qua. Với nhà đầu tư dài hạn, những doanh nghiệp vừa nằm ở nút thắt hạ tầng, vừa cần ít vốn, vừa có biên lợi nhuận tăng theo tỷ trọng khách quốc tế là nơi đáng để bắt đầu tìm hiểu.
Đây là góc nhìn nghiên cứu, không phải khuyến nghị mua bán.
Cập nhật diễn biến 2026
Năm 2025, Việt Nam đón 21,2 triệu lượt khách quốc tế, tăng 20,4%, gần như trùng giả định của chúng tôi (Công Thương). 9 tháng 2026 đạt 17,7 triệu lượt, tăng 14,5%, đang chạy nhanh hơn cả kịch bản rất lạc quan (Báo Văn Hóa, “Khách quốc tế đến Việt Nam 9 tháng 2026 tăng 14,5%”).
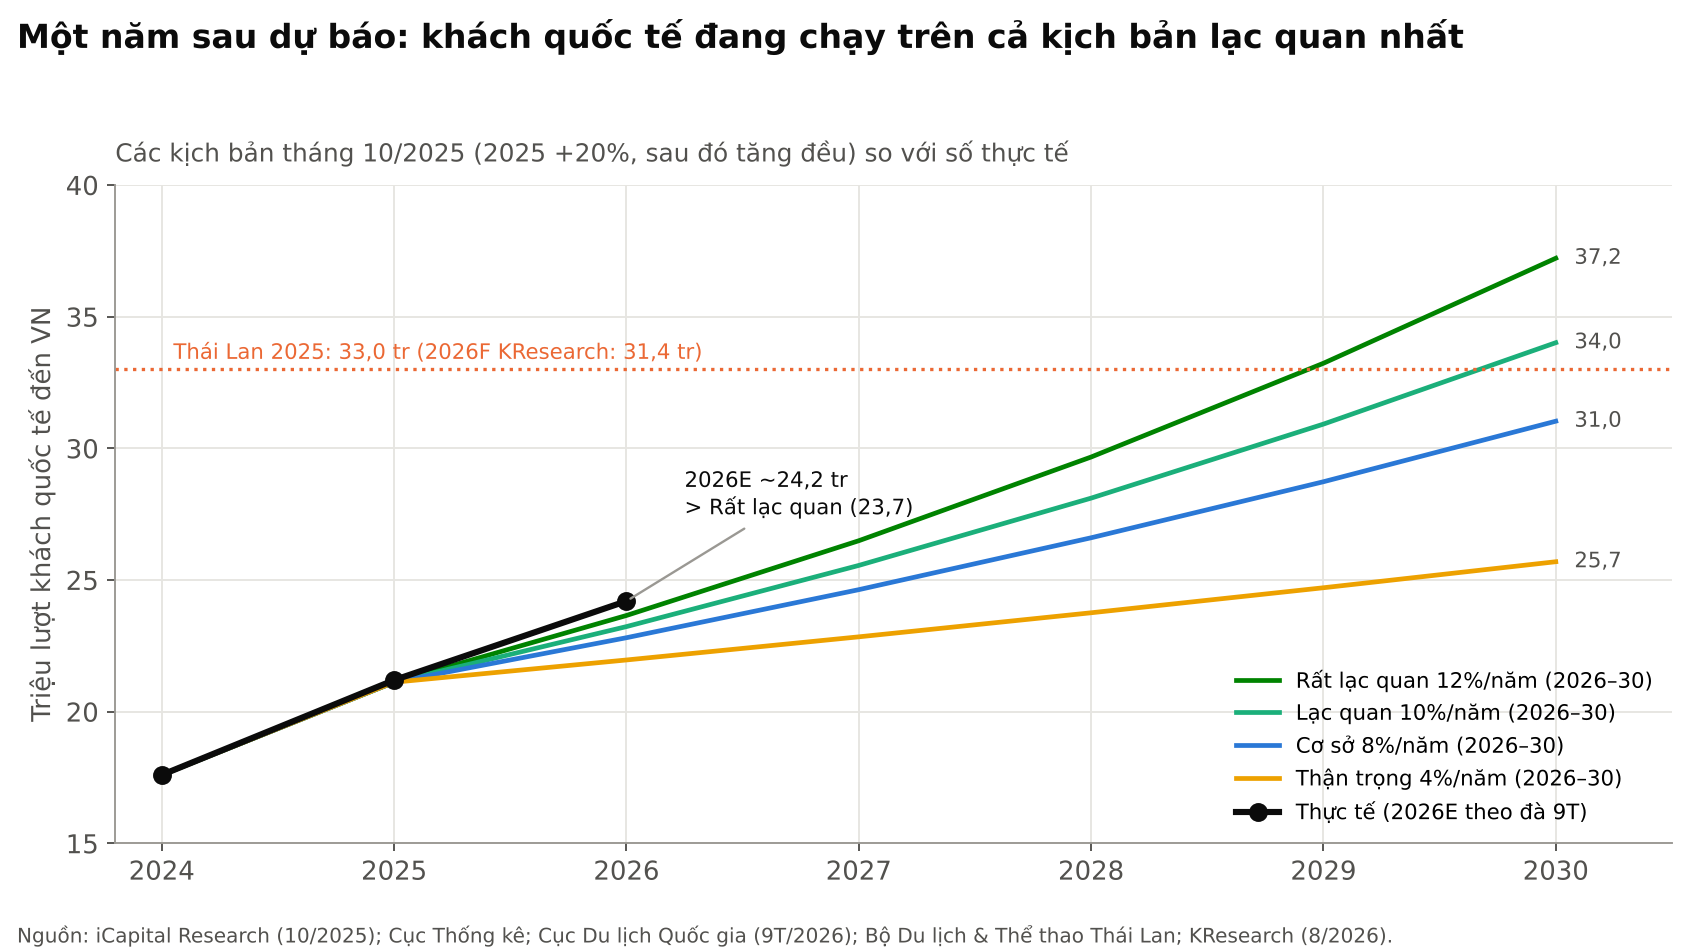 Hình 12. Nguồn: iCapital Research (10/2025); Cục Thống kê; Cục Du lịch Quốc gia; Bộ Du lịch và Thể thao Thái Lan; KResearch. 2026E: ước tính theo đà 9 tháng.
Thái Lan thì đi xuống: 33,0 triệu lượt năm 2025 (–7,2%) và tiếp tục giảm 3,1% sau 8 tháng 2026 (Asia News Network; The Nation). Việt Nam đã vượt Thái Lan về khách Trung Quốc (5,3 so với 4,5 triệu) và khách Hàn Quốc (4,3 so với 1,6 triệu), nhưng vẫn kém xa ở Ấn Độ, Nga và Malaysia.
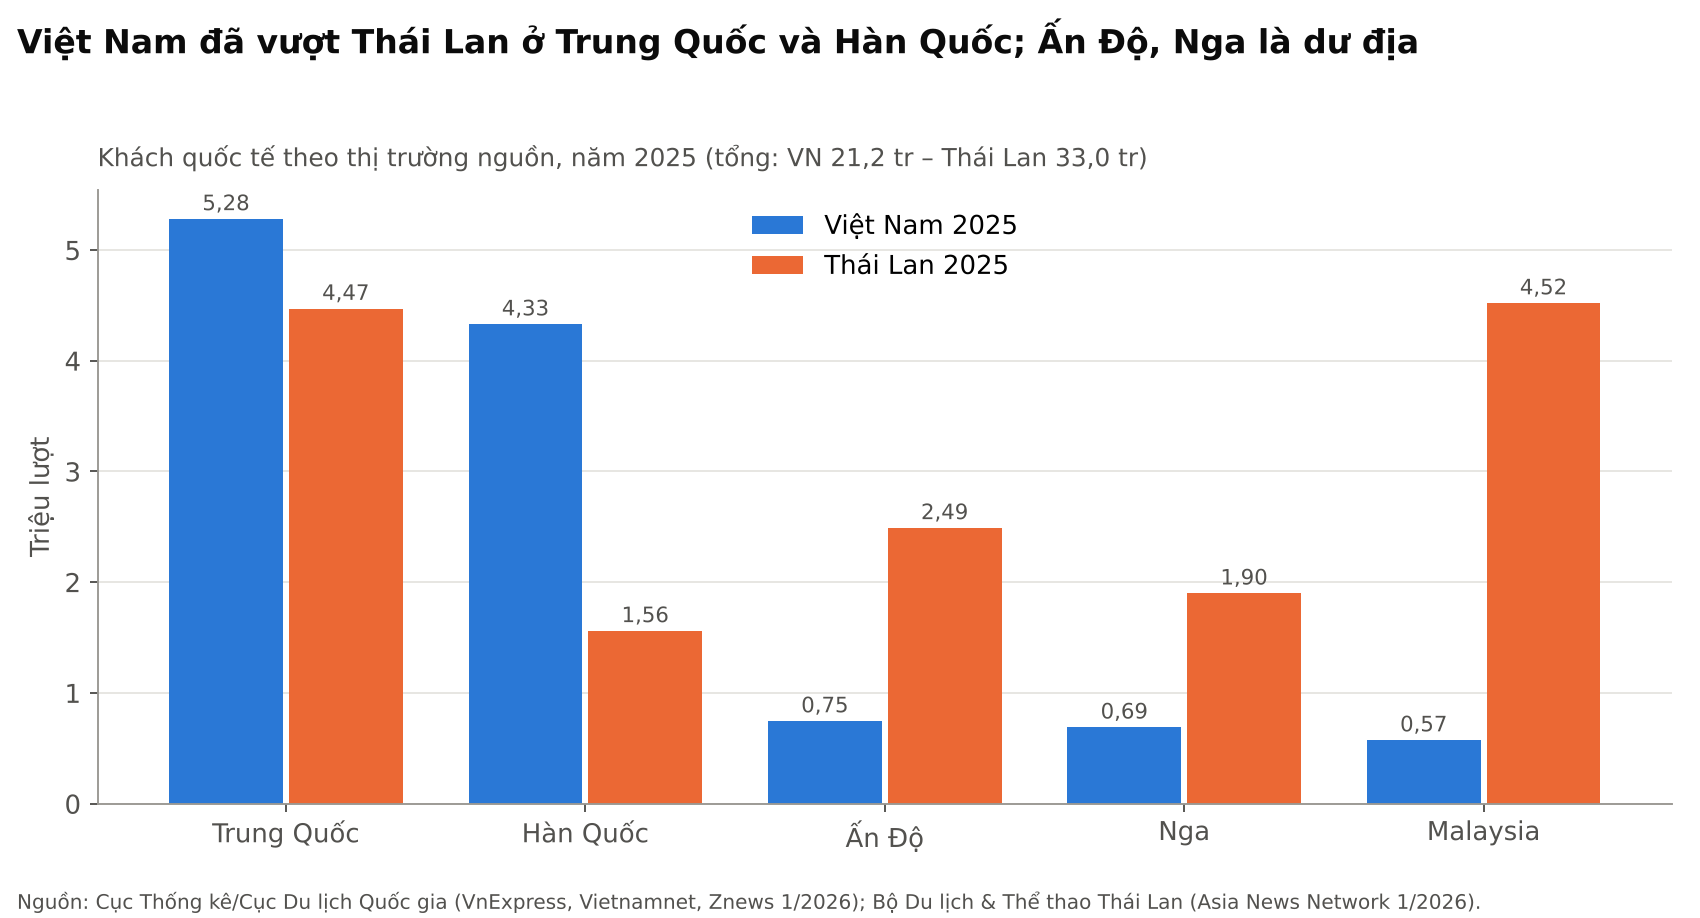 Hình 13. Nguồn: Cục Thống kê / Cục Du lịch Quốc gia (Vietnamnet, Znews); Bộ Du lịch và Thể thao Thái Lan (Asia News Network).
Điều đáng chú ý là động lực tăng trưởng đã đổi chỗ. 9 tháng 2026, Trung Quốc chỉ tăng 1,5% và Hàn Quốc giảm 5,5%. Phần tăng chủ yếu đến từ Nga (+161%), Ấn Độ (+33%), các nước ASEAN và châu Âu (+55%).
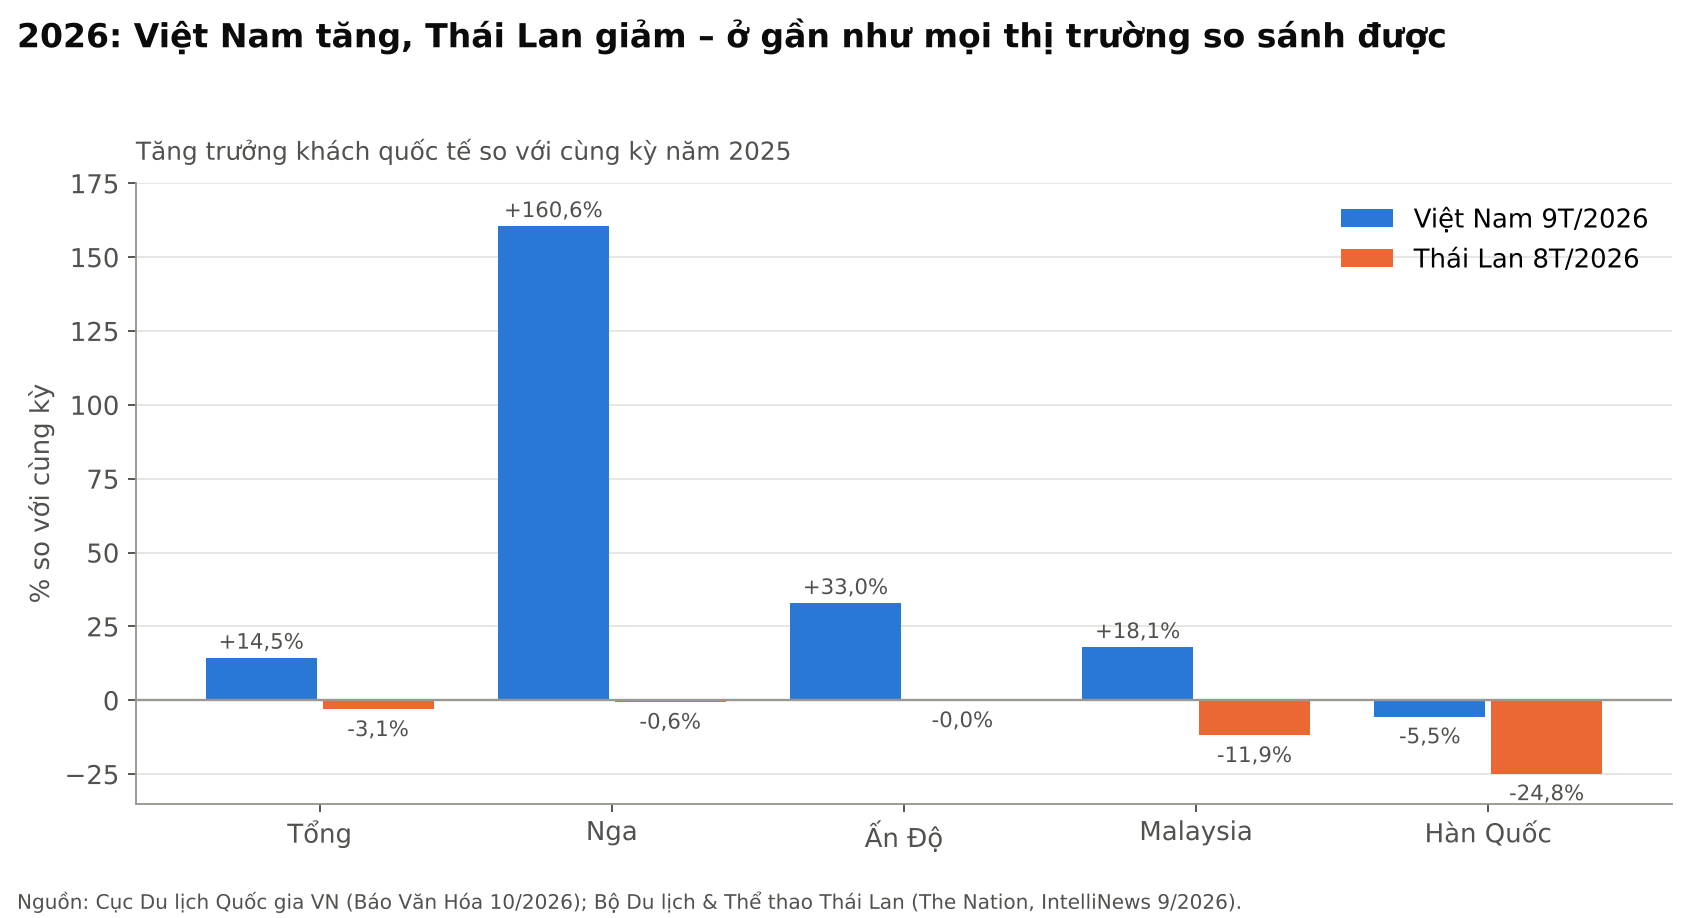 Hình 14. Nguồn: Cục Du lịch Quốc gia (Báo Văn Hóa); Bộ Du lịch và Thể thao Thái Lan (The Nation).
Về hạ tầng, Long Thành lùi khoảng nửa năm so với kỳ vọng ban đầu và sẽ khai thác thương mại từ 1/12/2026, ban đầu tối đa 366 chuyến/tuần, trong đó 44 chuyến quốc tế (CafeF). Đã có 34 hãng bay chuẩn bị khai thác (VnEconomy).
Về doanh nghiệp, kết quả 9 tháng 2026 cho thấy nhóm gắn với khách quốc tế tăng tốt: SAS lãi tăng 64% (một phần nhờ cổ tức từ các khoản đầu tư), AST tăng 31%, SGN tăng 27% dù không còn phục vụ Vietjet tại Tân Sơn Nhất (CafeF). Nhóm hàng hóa chững lại: SCS giảm nhẹ 1% do sản lượng đi xuống khi đường bay qua Trung Đông bị gián đoạn, NCT vẫn tăng 20% sau 9 tháng nhưng quý 3 giảm 14% do chi phí tăng (Mekong ASEAN; Người Quan Sát).
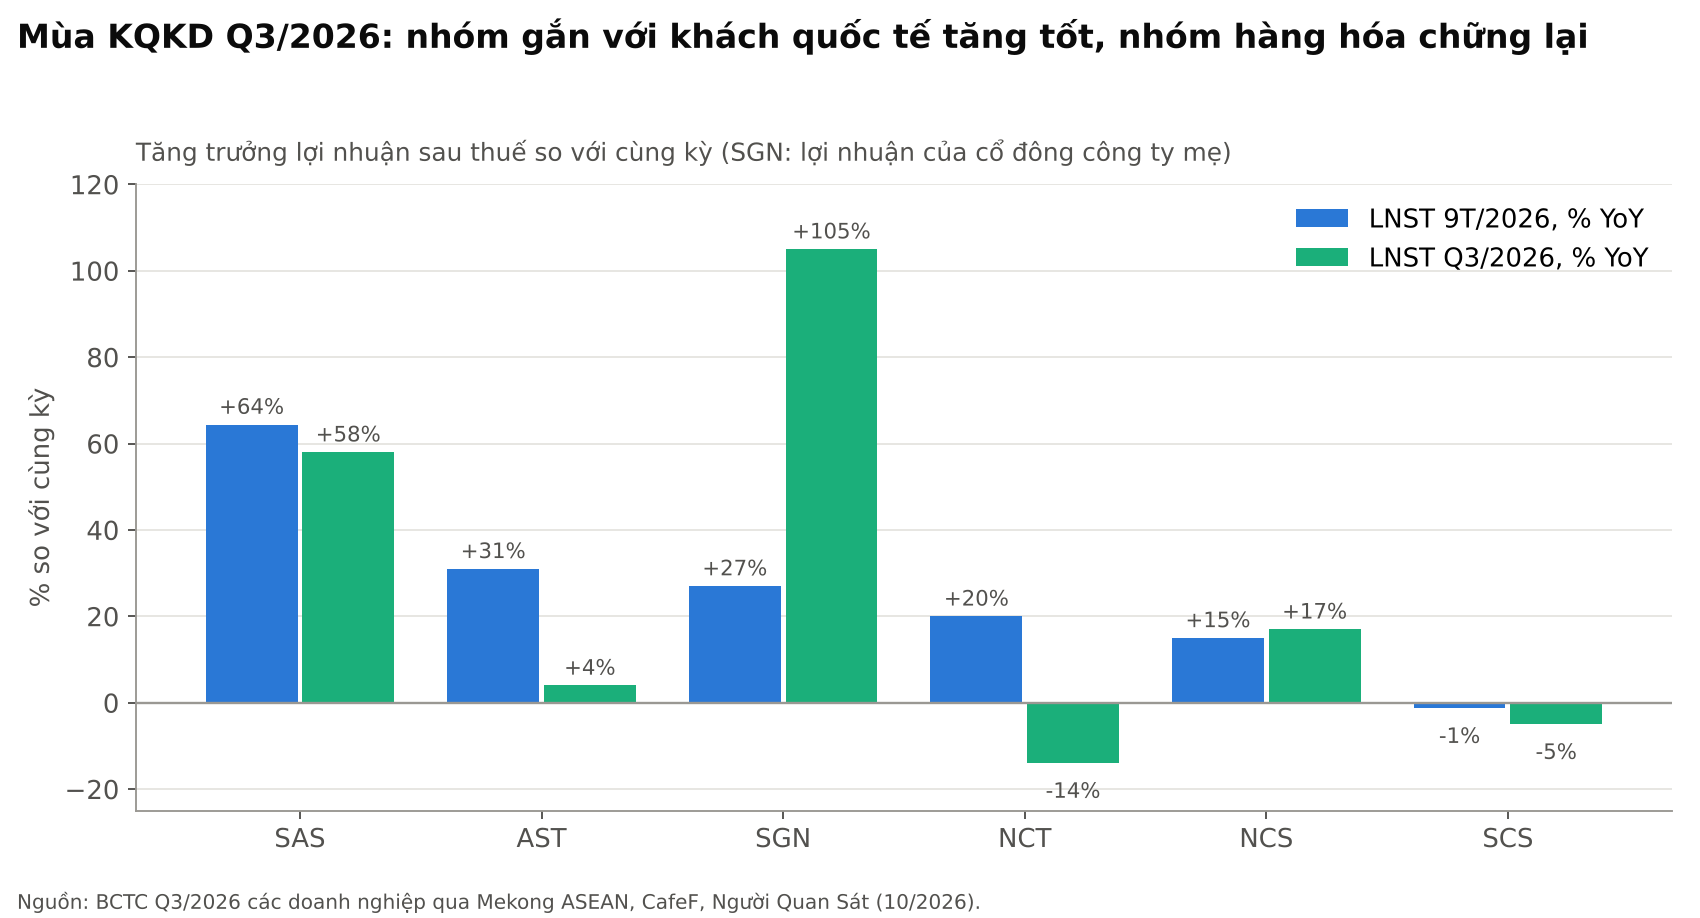 Hình 15. Nguồn: BCTC Q3/2026 các doanh nghiệp qua Mekong ASEAN, CafeF, Người Quan Sát (10/2026). Riêng SGN là lợi nhuận của cổ đông công ty mẹ.
Nguồn tham khảo
- iCapital Research, báo cáo ngành hàng không (10/2025) – tài liệu nội bộ.
- McKinsey, aviation value chain model 2012–2022 (CapitalIQ, The Airline Analyst).
- Công Thương – Khách quốc tế đến Việt Nam năm 2025
- Vietnamnet – Khách quốc tế cao kỷ lục, du lịch Việt Nam năm 2025 thắng lớn
- Znews – Khách Trung Quốc đến Việt Nam vượt Thái Lan
- Báo Văn Hóa – Khách quốc tế đến Việt Nam 9 tháng 2026 tăng 14,5%
- Asia News Network – Thailand tourism slips in 2025 despite domestic growth
- The Nation – Foreign arrivals to Thailand decline 3% in first eight months
- KResearch – International Tourist Arrivals (8/2026)
- Báo Xây Dựng – Sân bay Long Thành sẽ khai thác thương mại từ 1/12/2026
- CafeF – Sân bay Long Thành dự kiến khai thác tối đa 366 chuyến bay mỗi tuần
- VnEconomy – 34 hãng hàng không chuẩn bị khai thác sân bay Long Thành
- The Leader – Vì sao ACV lãi lớn vẫn đặt mục tiêu lợi nhuận giảm kỷ lục?
- The Leader – SCSC lãi kỷ lục và khúc cua từ sân bay Long Thành
- Mekong ASEAN – Lợi nhuận quý 3 ngành hàng không: Kết quả trái ngược ở nhóm dịch vụ
- Người Quan Sát – Taseco Airs (AST) báo lãi 9 tháng tăng trưởng hơn 30%
- CafeF – So găng 2 công ty bán lẻ lớn nhất tại các sân bay Việt Nam
Bài viết chia sẻ góc nhìn nghiên cứu, không phải khuyến nghị mua bán chứng khoán. Thông tin chỉ mang tính tham khảo; kết quả trong quá khứ không đảm bảo kết quả trong tương lai.