
Thị trường nhà ở Hà Nội và TP.HCM bước vào chu kỳ nguồn cung mới 2026 – 2030 nhờ khung pháp lý được tháo gỡ, nhưng sức cầu bị kìm bởi mặt bằng lãi suất cao trong 1 – 2 năm tới. Đó là kết luận chính của Chuyên đề BĐS Nhà ở do iCapital phát hành ngày 09/04/2026:
| Chỉ tiêu (bình quân/năm, 2026F – 2030F) | Hà Nội | TP.HCM |
|---|---|---|
| Nhu cầu ở thực | ~32.000 căn | ~50.000 căn |
| Nhu cầu đầu tư | ~20.000 căn | ~55.000 căn |
| Tổng nhu cầu | ~52.000 căn | ~105.000 căn |
| Nguồn cung mở bán dự phóng | ~125.000 căn (2026 – 2027); ~390.000 căn (2028 – 2030) | ~40.000 căn (2026 – 2028) |
| Cán cân cung – cầu | Tương đối cân bằng 2026 – 2027; dư cung > 100.000 căn/năm 2028 – 2030 | Thiếu cung 2026 – 2028; rủi ro dư cung sau Chương trình nhà ở mới |
| Hạ tầng trọng điểm 2026 – 2035 (TMĐT) | ~2,6 triệu tỷ đồng | ~722 nghìn tỷ đồng |
1. Chính sách tiền tệ: dư địa nới lỏng không còn nhiều
Tăng trưởng tín dụng mạnh 5 năm qua đã dồn vốn vào bất động sản và khiến hệ thống thiếu hụt thanh khoản. iCapital cho rằng lãi suất cao nhiều khả năng duy trì 1 – 2 năm tới, và chính sách tiền tệ sẽ hướng đến làm chậm tín dụng vào BĐS.
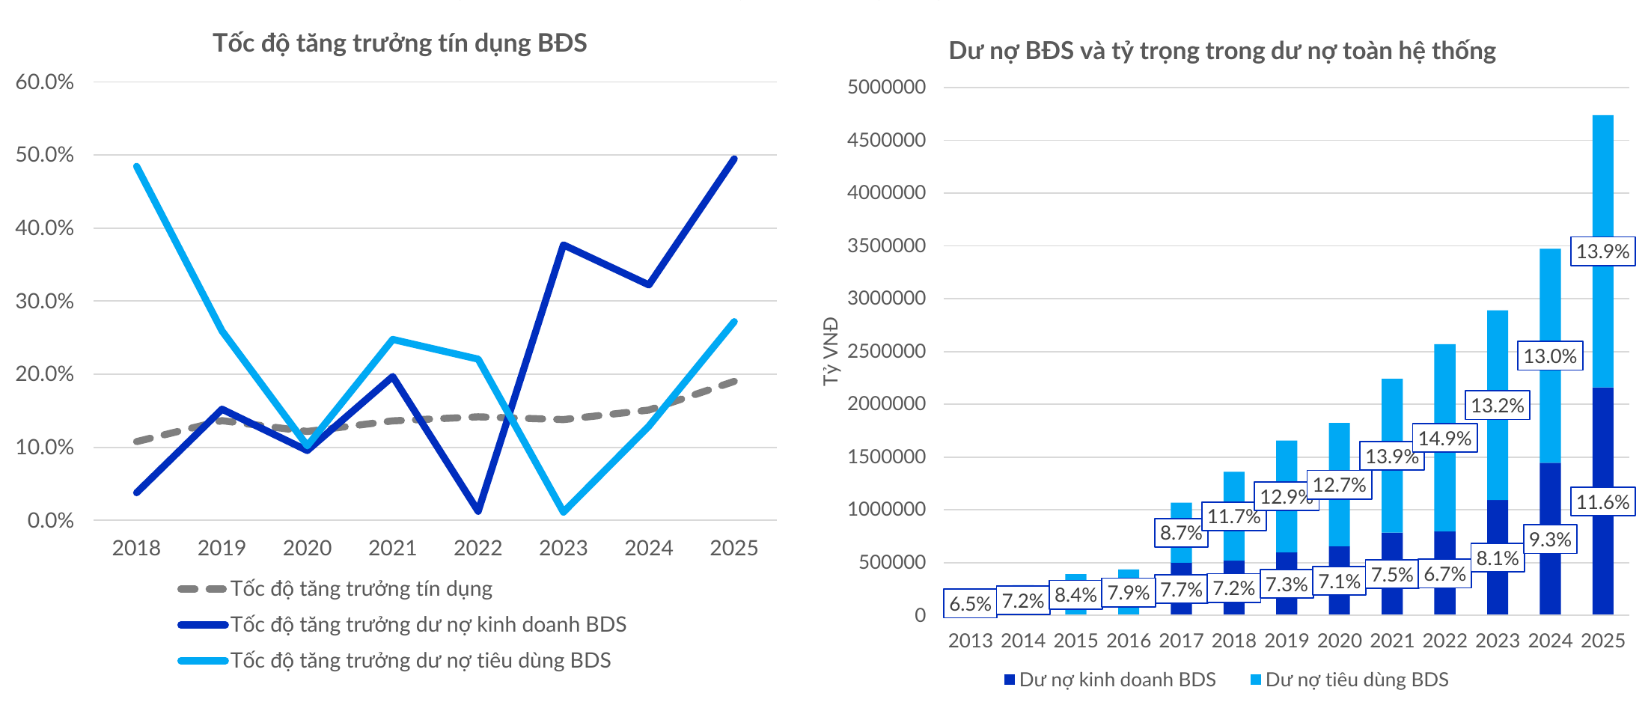 Biểu đồ 1 – Dư nợ kinh doanh BĐS (cho vay chủ đầu tư) tăng 1,5 lần trong 3 năm; tổng dư nợ BĐS chiếm ~13,9% dư nợ toàn hệ thống năm 2025. Nguồn: iCapital tổng hợp, SBV.
- Đòn bẩy dồn về phía chủ đầu tư: tốc độ tăng dư nợ kinh doanh BĐS vượt xa tăng trưởng tín dụng chung trong 2023 – 2025, trong khi dư nợ tiêu dùng BĐS (người mua nhà) tăng chậm hơn.
- Chi phí vốn cao: mặt bằng lãi suất huy động 8 – 9% và lãi suất cho vay BĐS phổ biến 12 – 14%/năm làm giảm sức mua, đặc biệt với nhóm mua để đầu tư.
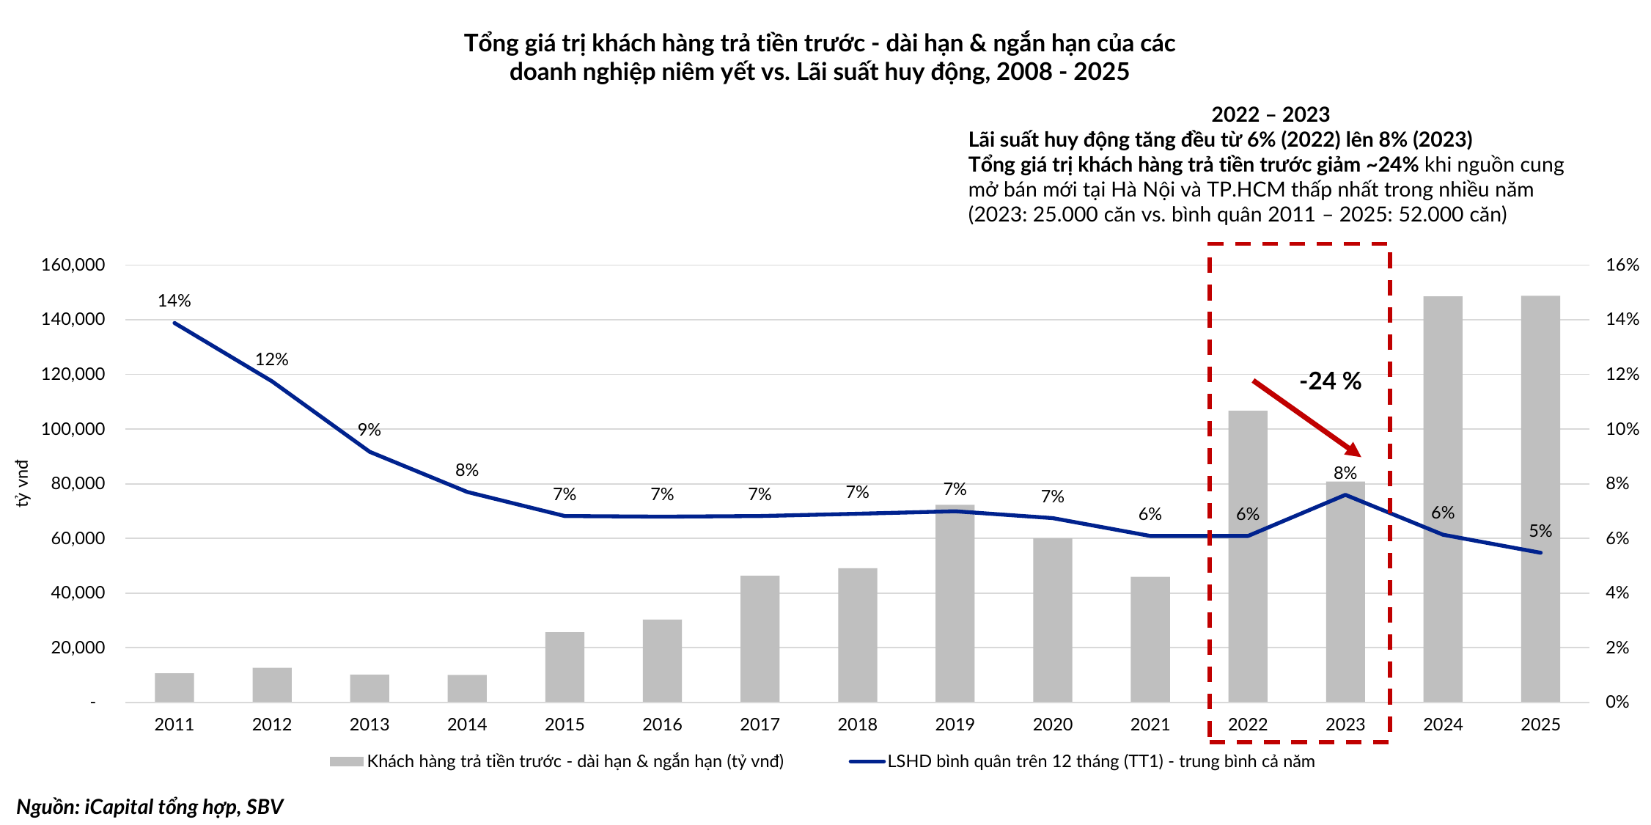 Biểu đồ 2 – Khi lãi suất huy động tăng từ 6% (2022) lên 8% (2023), tổng giá trị khách hàng trả tiền trước của các doanh nghiệp BĐS niêm yết giảm ~24%. Nguồn: iCapital tổng hợp, SBV.
Chu kỳ 2022 – 2023 là phép thử gần nhất: nguồn cung mở bán mới tại Hà Nội và TP.HCM năm 2023 chỉ còn ~25.000 căn, so với bình quân ~52.000 căn/năm giai đoạn 2011 – 2025. Ở tầm dài hạn, chuyên đề lưu ý mô hình tăng trưởng dựa vào tín dụng ngân hàng của Việt Nam đang có điểm tương đồng với Malaysia, Thái Lan thập niên 1980 – 1990.
2. Chính sách tài khóa: đầu tư công dẫn dắt giãn dân
Khi tiền tệ hết dư địa, tài khóa trở thành công cụ tăng trưởng chính của nhiệm kỳ mới. Nợ công/GDP của Việt Nam ở mức ~31,3% (2024), thấp so với khu vực và thấp hơn giai đoạn 2008 – 2012, cả về tỷ lệ nợ lẫn lãi suất vay của Chính phủ. Nhu cầu vay NSNN 2026 – 2030 tăng mạnh, động lực chính từ vay nước ngoài và nguồn bổ sung ngắn hạn (TPCP kỳ hạn 3 năm).
Dòng vốn này đổ vào hạ tầng trọng điểm 2026 – 2035, với tổng mức đầu tư ~2,6 triệu tỷ đồng tại Hà Nội và ~722 nghìn tỷ đồng tại TP.HCM, nhằm cụ thể hóa mục tiêu giãn dân khỏi nội đô.
| Dự án tiêu biểu | Địa bàn | TMĐT (tỷ đồng) | Mốc tiến độ |
|---|---|---|---|
| Đường sắt đô thị (14 tuyến) | Hà Nội | ~1.500.000 | Tuyến 3 Nhổn – Ga Hà Nội vận hành toàn tuyến ~2027 |
| Đại lộ cảnh quan sông Hồng (~80 km) | Hà Nội | ~855.000 | Dự kiến 2030 |
| 16 cầu, hầm qua sông Hồng | Hà Nội | ~240.000 | 2027 – 2035 |
| Vành đai 4 TP.HCM (đoạn 159 km) | TP.HCM | ~120.413 | Khởi công T6 – T9/2026, hoàn thành 2028 – 2029 |
| Vành đai 3 TP.HCM (76,3 km) | TP.HCM | ~75.378 | Mục tiêu thông xe 2026 |
| Cao tốc Thủ Dầu Một – Chơn Thành | TP.HCM | ~21.520 | 2026 – 2028 |
3. Tổng cầu 2026 – 2030: nền tảng ở thực vững, cầu đầu tư chịu sức ép lãi suất
iCapital ước tính nhu cầu nhà ở bình quân ~52.000 căn/năm tại Hà Nội (tăng ~1,5%/năm) và ~105.000 căn/năm tại TP.HCM (tăng ~1,9%/năm), gồm hai cấu phần.
Nhu cầu ở thực (Hà Nội ~32.000 căn/năm; TP.HCM ~50.000 căn/năm)
- Dân số tự nhiên: tăng 0,95%/năm (Hà Nội) và 0,92%/năm (TP.HCM), cao hơn bình quân cả nước 0,70%/năm. Tháp dân số Việt Nam 2024 tương đồng Trung Quốc năm 2000, với lớp 25 – 40 tuổi đang ở độ tuổi mua nhà.
- Di dân: đóng góp 0,34%/năm (Hà Nội) và 0,91%/năm (TP.HCM). Tỷ lệ đô thị hóa dự kiến tăng từ ~40% lên ~60% trong 15 năm; hai thành phố đang ở giai đoạn tương tự Thâm Quyến 2000 – 2010, khi di cư thuần đi ngang.
- Tách hộ: quy mô hộ giảm từ 3,83 người (2009) về 3,59 người và được giả định ổn định đến 2030.
Nhu cầu đầu tư (Hà Nội ~20.000 căn/năm; TP.HCM ~55.000 căn/năm)
- Tỷ lệ tiết kiệm 46 – 51%; tài sản hộ gia đình tăng ~7%/năm (Hà Nội) và ~5%/năm (TP.HCM) trong 2026 – 2030.
- Kịch bản cơ sở giả định 21% tài sản phân bổ vào BĐS (tương đương khu vực châu Á – Thái Bình Dương), LTV toàn thị trường 50%; kịch bản thấp/cao dùng 11% và 31%.
- Tại Hà Nội, cầu đầu tư cơ sở thấp hơn 2024 – 2025 do lãi suất cao trong 2026 – 2028.
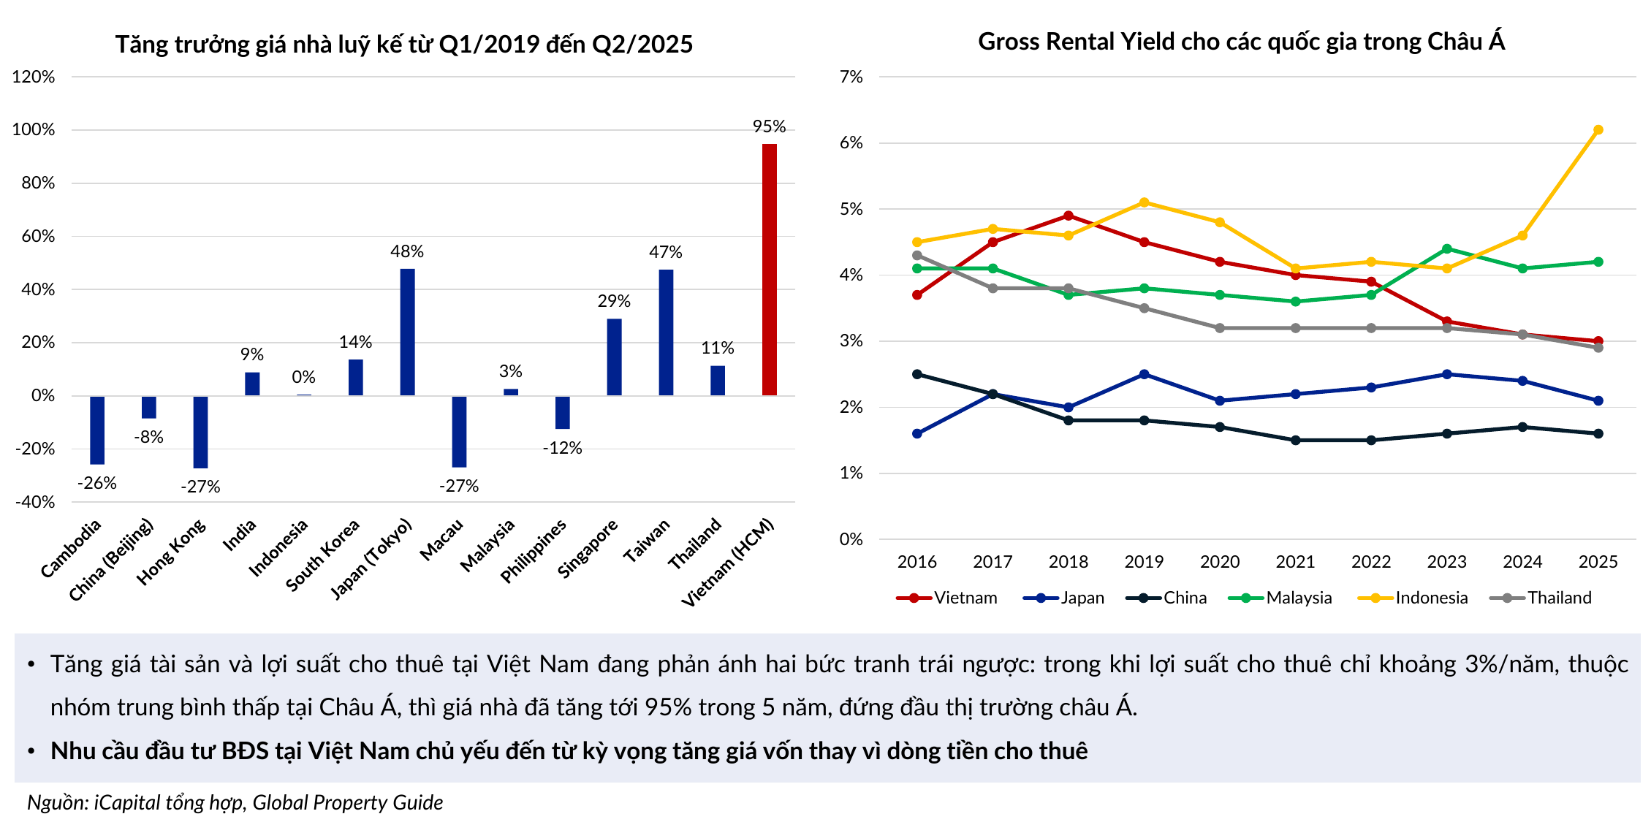 Biểu đồ 3 – Giá nhà Việt Nam tăng ~95% từ Q1/2019 đến Q2/2025, cao nhất châu Á, trong khi lợi suất cho thuê gộp chỉ ~3%/năm. Cầu đầu tư dựa chủ yếu vào kỳ vọng tăng giá vốn, không phải dòng tiền cho thuê. Nguồn: iCapital tổng hợp, Global Property Guide.
4. Tổng cung 2026 – 2030: pháp lý mở khóa một chu kỳ mở bán lớn
Nguồn cung mở bán mới tại Hà Nội và TP.HCM dự phóng tăng lên ~165.000 căn/năm trong 2026 – 2027 và ~390.000 – 430.000 căn/năm trong 2028 – 2030, so với ~25.000 căn của năm 2023.
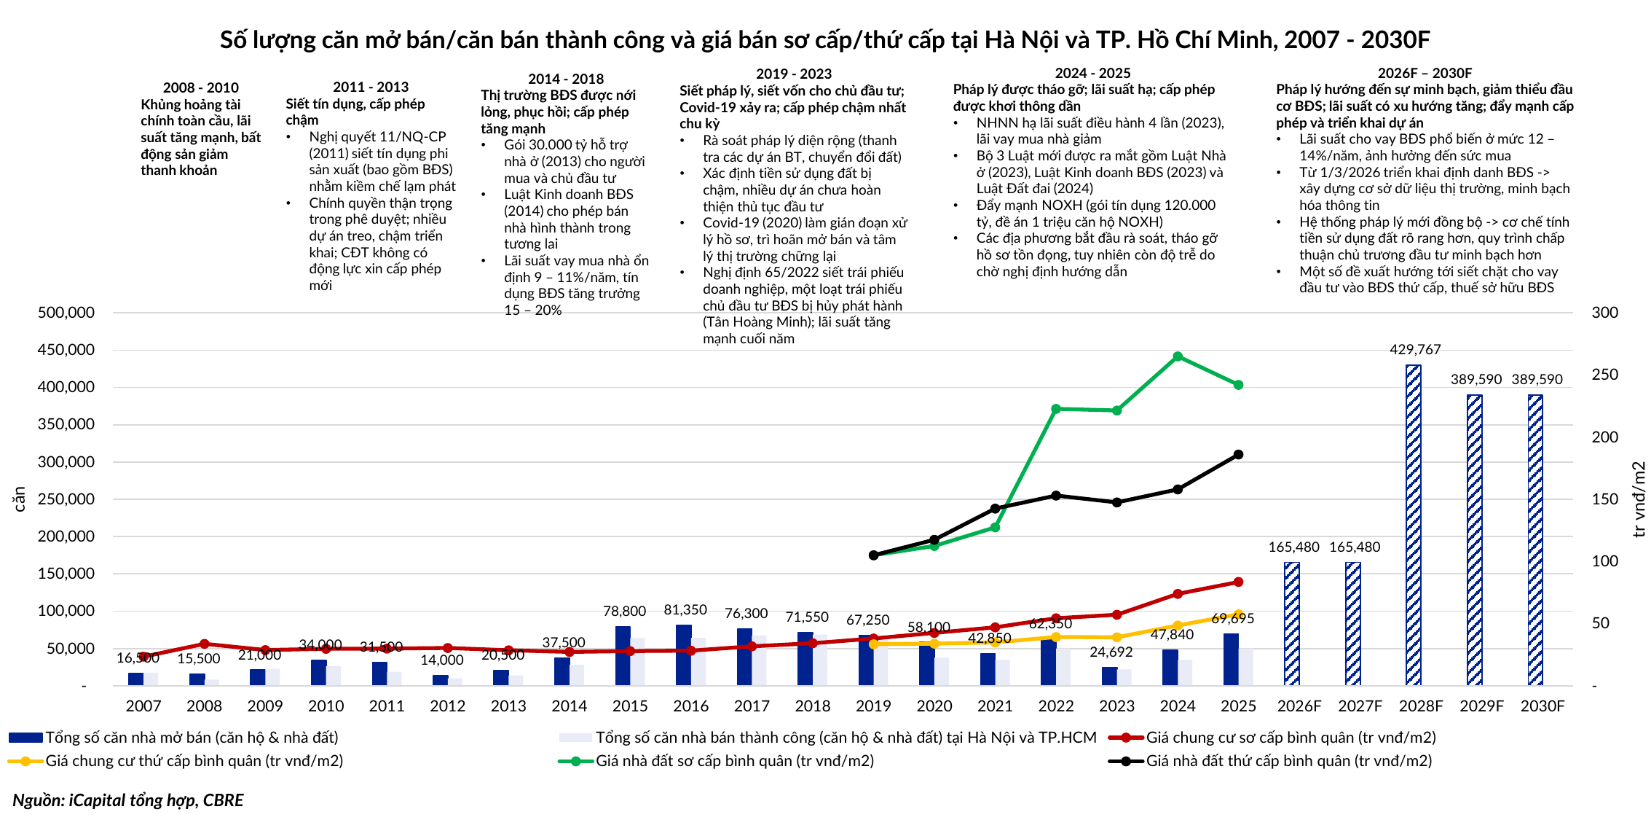 Biểu đồ 4 – Chu kỳ nhà ở gắn với pháp lý, tín dụng và cấp phép: số căn mở bán/bán thành công và giá sơ cấp/thứ cấp tại Hà Nội và TP.HCM, 2007 – 2030F. Nguồn: iCapital tổng hợp, CBRE.
- Pháp lý tháo gỡ: bộ ba Luật Nhà ở (2023), Luật Kinh doanh BĐS (2023), Luật Đất đai (2024) bỏ khung giá đất, cho phép thanh toán dự án PPP bằng quỹ đất (hợp đồng BT hồi sinh từ 01/07/2025) và thu hồi đất linh hoạt hơn. Nghị quyết 171/2024/QH15 cho phép làm nhà ở thương mại trên đất không phải đất ở; Hà Nội và TP.HCM đã thí điểm ~500 khu đất.
- Hà Nội: chung cư dự kiến ~167.000 căn/năm (2024 – 2025: ~34.400 căn/năm); nhà đất ~116.500 căn/năm, hay ~46.800 căn/năm nếu không tính Vinhomes Olympic.
- TP.HCM: chung cư ~31.700 căn/năm trong 2026 – 2028; nhà đất ổn định ~7.600 căn/năm, chủ yếu ở vùng ven (Hóc Môn, Cần Giờ, Long An).
- Dịch chuyển ra vùng ven: ~90% nguồn cung Hà Nội nằm ngoài Vành đai 3 (giá chung cư phổ biến 50 – 70 triệu đồng/m²); TP.HCM phần lớn ngoài Vành đai 2 (40 – 60 triệu đồng/m²). Thị trường thiếu vắng phân khúc trung cấp nhiều năm, nên mặt bằng giá nội đô khó giảm.
- Nhà ở xã hội: chỉ tiêu hằng năm 2026 – 2030 vượt xa số căn mở bán quá khứ (TP.HCM ~38.000 căn/năm so với ~5.200 căn/năm), nhưng thủ tục có thể kéo dài ~500 ngày, nên rủi ro thiếu cung NOXH vẫn hiện hữu.
5. Cân đối cung – cầu: hai thị trường, hai chu kỳ
Hà Nội đối mặt rủi ro dư cung từ 2028, trong khi TP.HCM vẫn thiếu cung trong 2026 – 2028.
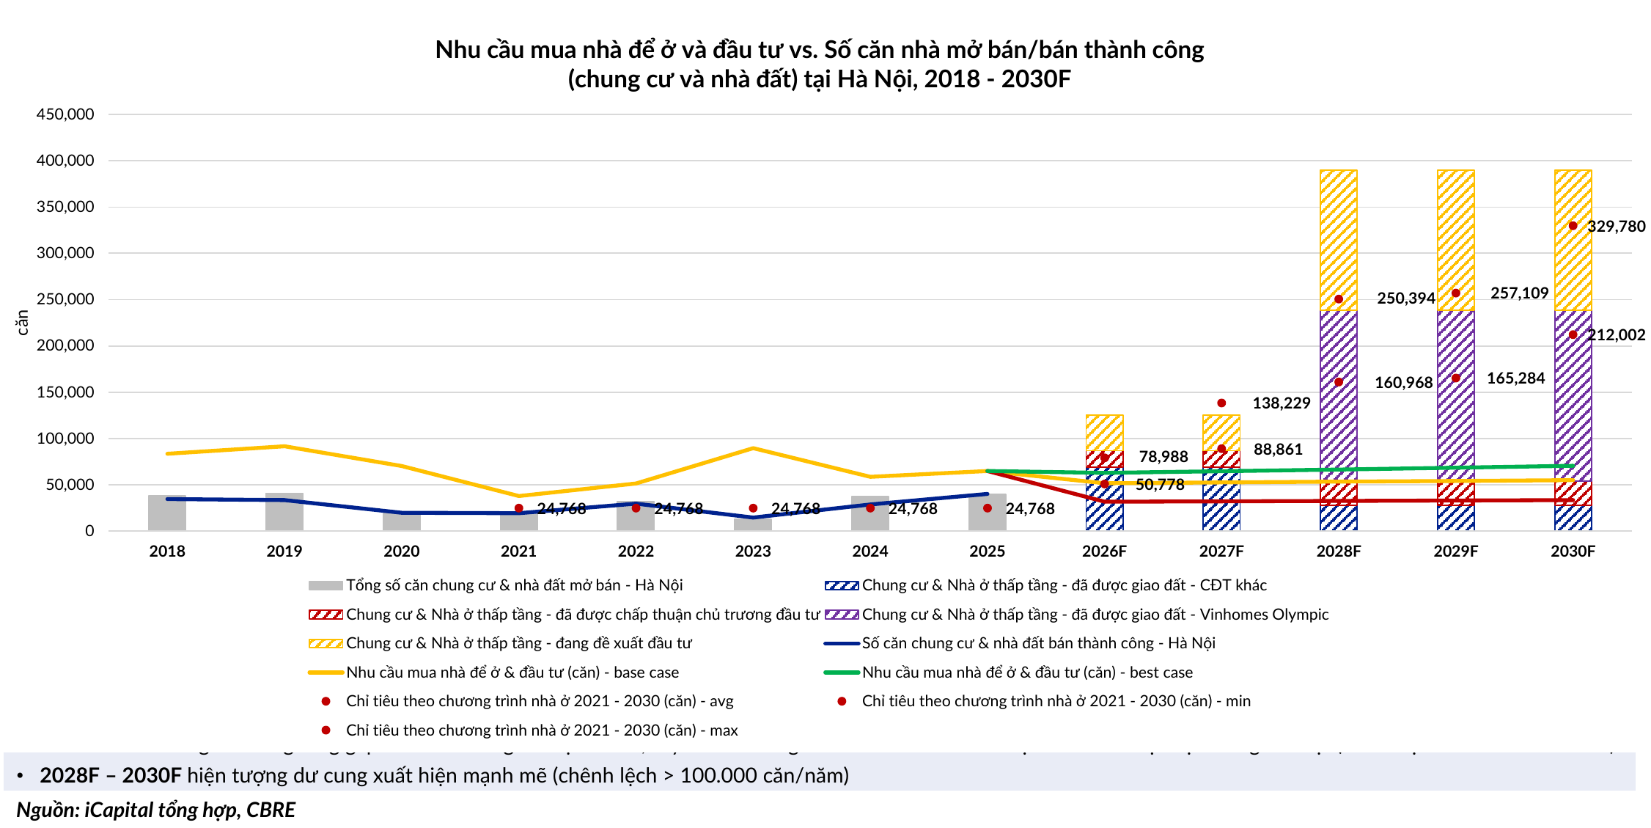 Biểu đồ 5 – Hà Nội: 2026 – 2027 nguồn cung tăng gấp ba giai đoạn trước nhưng vẫn tương đối sát nhu cầu ở thực và đầu tư (chênh lệch ~20.000 căn/năm); 2028 – 2030 dư cung > 100.000 căn/năm. Nguồn: iCapital tổng hợp, CBRE.
- Giai đoạn 2021 – 2025, nguồn cung nhà ở thương mại Hà Nội mới đạt ~61% chỉ tiêu Chương trình nhà ở; phần lớn nguồn cung đến từ dự án trên địa phận Hưng Yên (Vinhomes Ocean Park 2 & 3, Alluvia City, Sunshine Legend City).
- Làn sóng 2028 – 2030 phụ thuộc lớn vào các dự án đang đề xuất hoặc mới chấp thuận chủ trương, trong đó có Vinhomes Olympic, nên tiến độ thực tế là biến số then chốt.
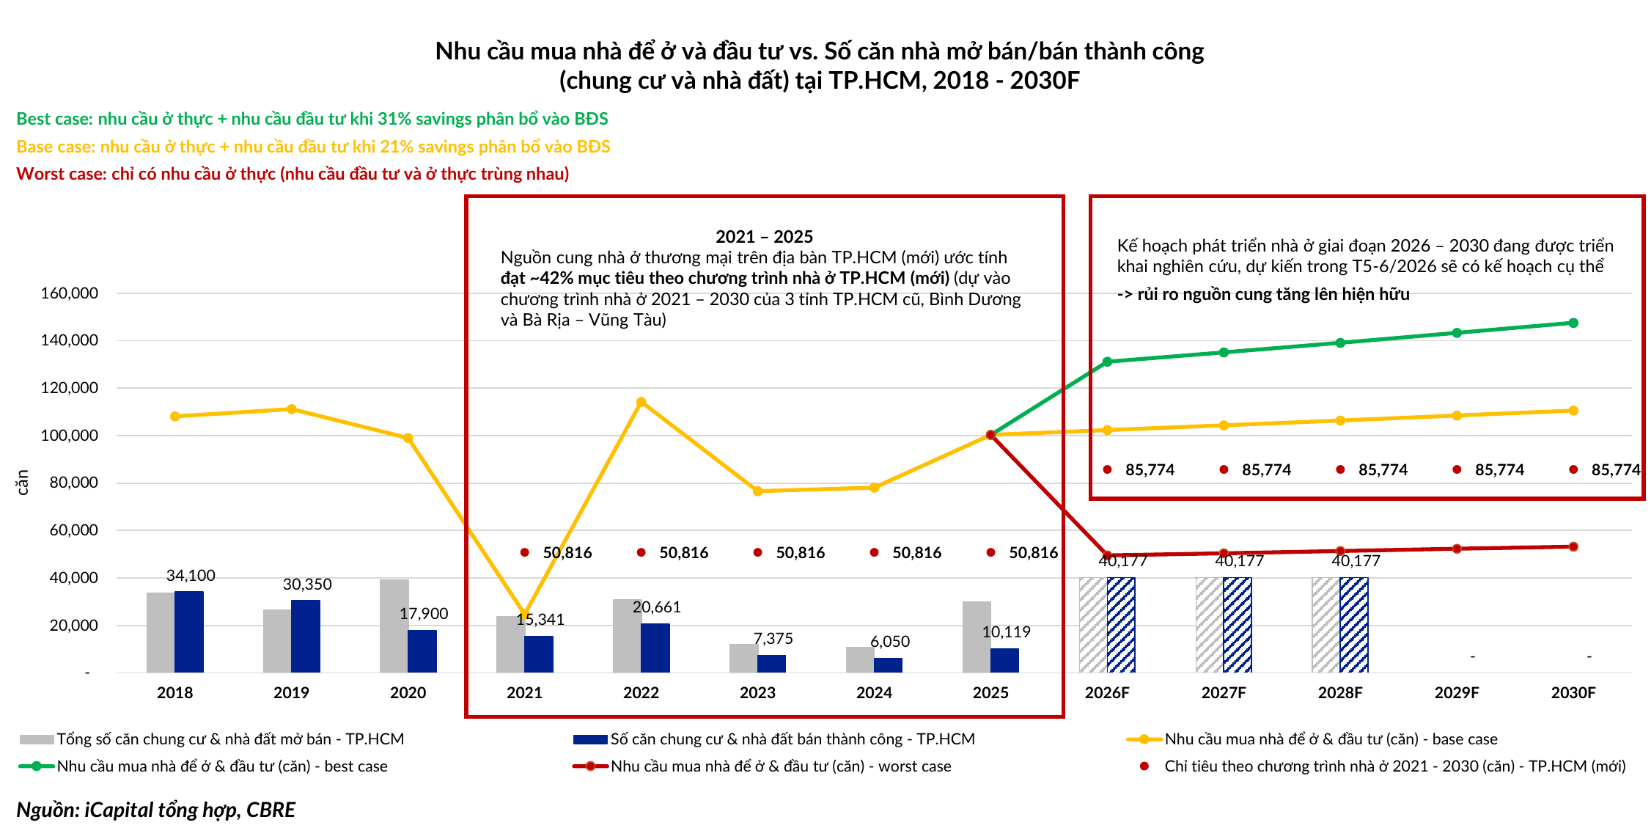 Biểu đồ 6 – TP.HCM: nguồn cung dự phóng ~40.000 căn/năm trong 2026 – 2028, thấp hơn nhiều so với nhu cầu ~105.000 căn/năm (kịch bản cơ sở). Nguồn: iCapital tổng hợp, CBRE.
- Giai đoạn 2021 – 2025, nguồn cung nhà ở thương mại TP.HCM (mới, gồm Bình Dương và Bà Rịa – Vũng Tàu) chỉ đạt ~42% chỉ tiêu.
- Kế hoạch phát triển nhà ở 2026 – 2030 dự kiến được chốt trong T5 – T6/2026; khi được phê duyệt, rủi ro dư cung giai đoạn 2028 – 2030 sẽ hiện hữu như Hà Nội.
- Một phần nhu cầu ở thực tại cả hai thành phố sẽ được NOXH hấp thụ, làm thu hẹp dư địa cho phân khúc thương mại.
6. Chủ đầu tư lớn: lợi thế quỹ đất, áp lực bảng cân đối
Các tập đoàn lớn có lợi thế tuyệt đối trong chu kỳ mới nhờ năng lực làm hạ tầng BT đổi lấy quỹ đất và phát triển đại đô thị vùng ven. Đổi lại, khối lượng đầu tư cam kết gấp 3 – 4 lần lũy kế trong khi chỉ tiêu tài chính đã vượt ngưỡng an toàn.
7. Góc nhìn đầu tư: những biến số cần theo dõi
- Lãi suất quyết định tốc độ hấp thụ: nguồn cung đã được pháp lý mở khóa, nên câu hỏi 2026 – 2028 là sức mua. Lãi suất huy động, lãi vay mua nhà và tăng trưởng tín dụng BĐS là ba chỉ báo dẫn dắt.
- Phân hóa theo địa bàn: TP.HCM có cán cân cung – cầu thuận lợi hơn trong ngắn hạn; Hà Nội cần theo dõi tiến độ mở bán thực tế của làn sóng 2028 – 2030.
- Lợi thế thuộc về quỹ đất đúng chỗ: dự án vùng ven có pháp lý hoàn chỉnh, bám trục vành đai và metro, giá phù hợp nhu cầu ở thực sẽ hưởng lợi từ xu hướng giãn dân.
- Bảng cân đối là bộ lọc đầu tiên: "3 lằn ranh đỏ" là thước đo đơn giản để tách doanh nghiệp đủ sức đi qua giai đoạn lãi suất cao khỏi doanh nghiệp phụ thuộc đảo nợ.
- Rủi ro chính sách: các đề xuất siết cho vay đầu tư BĐS thứ cấp, thuế sở hữu BĐS và định danh BĐS (từ 01/03/2026) có thể làm giảm cầu đầu tư nhanh hơn dự kiến.
Kết luận
Chu kỳ 2026 – 2030 khác các chu kỳ trước ở chỗ nút thắt chuyển từ nguồn cung sang chi phí vốn. Pháp lý đã mở đường cho làn sóng dự án lớn ở vùng ven, nhưng chính sách tiền tệ thận trọng và đòn bẩy cao của các tập đoàn dẫn dắt khiến cuộc chơi nghiêng về những doanh nghiệp có quỹ đất sạch và bảng cân đối lành mạnh.
Bài viết tóm tắt Chuyên đề BĐS Nhà ở của iCapital (09/04/2026), nhằm chia sẻ góc nhìn nghiên cứu, không phải khuyến nghị mua hoặc bán bất kỳ cổ phiếu nào. Các số liệu dự phóng có thể thay đổi theo diễn biến thị trường.