
Tại iCapital, mỗi quyết định đầu tư đều bắt đầu từ một câu hỏi: điều gì giúp doanh nghiệp này duy trì mức sinh lời cao trong nhiều năm tới? Triết lý của chúng tôi là tìm kiếm những doanh nghiệp Việt Nam có mức định giá hợp lí, lợi thế cạnh tranh bền vững và đội ngũ quản lý xuất sắc. Vì vậy, đội ngũ đã chọn cuốn The Little Book That Builds Wealth của Pat Dorsey cho một buổi chia sẻ sách nội bộ.
Pat Dorsey từng là Giám đốc Nghiên cứu Cổ phiếu tại Morningstar. Cuốn sách của ông trả lời câu hỏi trên bằng một khái niệm đơn giản: “con hào kinh tế” (economic moat) – lợi thế cạnh tranh bền vững giúp doanh nghiệp ngăn đối thủ, giống như con hào bao quanh một tòa lâu đài.
1. Vì sao lợi thế cạnh tranh là trọng tâm?
Buổi chia sẻ mở đầu bằng một ví dụ nhỏ. Có ba thành phố A, B và C; A và C đã có tiệm cắt tóc, B thì chưa. Ông X mở tiệm ở B và có lãi lớn vì người dân không còn phải đi xa.
Nhưng lợi nhuận cao sẽ thu hút người khác mở tiệm. Khoản chênh lệch dần biến mất và tỷ suất sinh lời trên vốn của ông X giảm về mức bình thường. Ông X có lãi nhờ tìm ra một thị trường mới, chứ chưa sở hữu lợi thế cạnh tranh.
Thước đo chúng tôi sử dụng là ROIC – tỷ suất lợi nhuận trên vốn đầu tư: cứ 100 đồng vốn đưa vào kinh doanh thì doanh nghiệp tạo ra bao nhiêu đồng lợi nhuận.
ROIC = EBIT × (1 − t) ÷ Vốn đầu tư
= (EBIT ÷ Doanh thu) × (Doanh thu ÷ Vốn đầu tư) × (1 − t)
Trong đó, EBIT là lợi nhuận trước lãi vay và thuế, t là thuế suất, vốn đầu tư bằng vốn lưu động ròng cộng tài sản cố định ròng. Công thức tách ROIC thành hai phần: biên lợi nhuận (sức mạnh định giá với khách hàng) và vòng quay vốn (hiệu quả sản xuất, kinh doanh). Một con hào thực sự phải nâng được ít nhất một trong hai yếu tố này và duy trì nó trong thời gian dài.
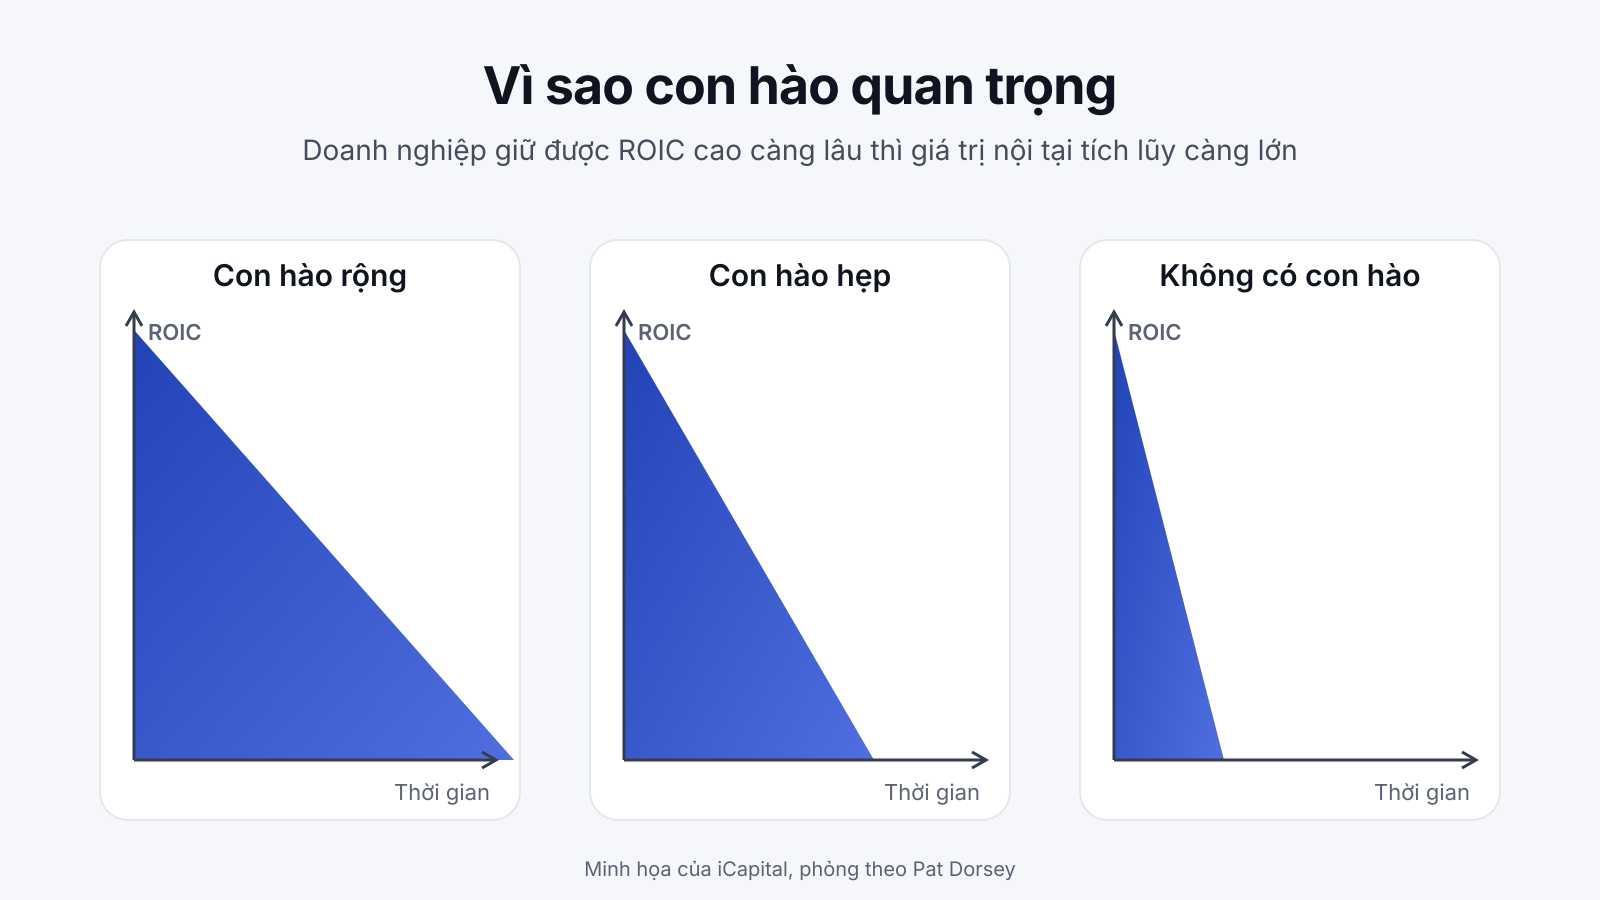
Doanh nghiệp có con hào rộng duy trì ROIC cao lâu hơn, nhờ đó tích lũy giá trị nội tại lớn hơn (minh họa phỏng theo bài trình bày của Pat Dorsey tại Talks at Google).
2. Quy trình 4 bước của Pat Dorsey
- Tìm những công ty có khả năng đạt ROIC cao hơn mức trung bình trong nhiều năm tới.
- Định giá và kiên nhẫn chờ giá về vùng hợp lí.
- Nắm giữ cho đến khi con hào không còn, giá tăng quá cao, nhận định ban đầu sai, hoặc xuất hiện cơ hội tốt hơn.
- Lặp lại.
Bước 1 là nơi phân tích cơ bản tạo ra khác biệt. Con hào giúp nhà đầu tư giảm khả năng nhận định sai về triển vọng doanh nghiệp, đồng thời hạn chế thiệt hại nếu lỡ mua với giá cao.
3. Những “con hào giả” dễ gây nhầm lẫn
Theo Dorsey, con hào đến từ cấu trúc của mô hình kinh doanh, không phụ thuộc vào một cá nhân. Bốn yếu tố sau nghe hấp dẫn nhưng chưa chắc đã là lợi thế cạnh tranh:
- Sản phẩm tuyệt vời: đối thủ vẫn có thể sao chép.
- Thị phần lớn: cần xem doanh nghiệp giành được thị phần bằng cách nào và có giữ được hay không.
- Vận hành hiệu quả: chỉ là con hào khi quy trình đó thực sự khó bắt chước.
- Ban lãnh đạo giỏi: nhân sự có thể rời đi; thành công trong quá khứ không bảo đảm cho tương lai; và việc đánh giá ban lãnh đạo khi nhìn lại thì dễ, nhưng dự đoán trước thì rất khó.
4. Bốn nguồn lợi thế cạnh tranh thực sự
| Loại con hào | Bản chất | Câu hỏi kiểm tra | Ví dụ được thảo luận |
|---|---|---|---|
| Tài sản vô hình (thương hiệu, bằng sáng chế, giấy phép) | Khách hàng sẵn sàng trả giá cao hơn, hoặc quy định pháp luật ngăn đối thủ gia nhập | Doanh nghiệp có bán được giá cao hơn cho cùng một sản phẩm không? Giấy phép có đi kèm trần giá bán không? | Tiffany, PNJ (trang sức); IDP với chứng chỉ IELTS |
| Chi phí chuyển đổi | Khách hàng ngại đổi nhà cung cấp vì tốn kém, mất công học lại hoặc rủi ro | Điều gì giữ chân khách hàng? Doanh nghiệp làm gì để nâng rào cản đó? | Phần mềm kế toán, cơ sở dữ liệu, Adobe; linh kiện máy bay |
| Hiệu ứng mạng lưới | Càng nhiều người dùng, sản phẩm càng có giá trị | Mỗi người dùng mới có làm dịch vụ tốt hơn không? Người đến sau có thể vượt qua mạng lưới này không? | MoMo, Microsoft Office, Facebook, Sở Giao dịch Chứng khoán |
| Lợi thế chi phí (quy trình, vị trí, tài sản độc nhất, quy mô) | Bán cùng giá hoặc rẻ hơn mà vẫn có lãi | Đối thủ cần bao nhiêu để đạt mức chi phí tương tự? Ngành có chi phí cố định lớn không? | Xi măng gần nơi tiêu thụ; mỏ quặng chi phí thấp; Thiên Long, Hồng Hà ở thị trường ngách |
Một lưu ý quan trọng từ buổi thảo luận: thương hiệu nổi tiếng chưa chắc đã là con hào. Sony nổi tiếng nhưng khách hàng vẫn so sánh giá; trong khi đó, thương hiệu trang sức cao cấp có thể bán giá cao hơn cho cùng một lượng vàng.
5. Khi con hào bị xói mòn
Con hào mạnh vẫn có thể bị phá vỡ. Dorsey nêu ba nguyên nhân chính:
- Công nghệ thay đổi: Nokia trước làn sóng điện thoại thông minh, Kodak khi nhiếp ảnh kỹ thuật số ra đời.
- Cấu trúc ngành thay đổi: các nhà bán lẻ lớn gây sức ép giảm giá lên nhãn hàng; xuất hiện những đối thủ không đặt mục tiêu lợi nhuận lên hàng đầu, chẳng hạn một số doanh nghiệp nhà nước.
- Tăng trưởng sai hướng: mở rộng sang lĩnh vực mà doanh nghiệp không có lợi thế.
Dấu hiệu rõ nhất là khi khách hàng bắt đầu nói: “Tôi sẽ không trả thêm nữa, vì nơi khác có lựa chọn tốt hơn.”
6. Từ cuốn sách đến cách iCapital làm nghiên cứu
Buổi chia sẻ không dừng lại ở lý thuyết. Khung phân tích con hào được đưa vào quy trình làm việc của đội ngũ:
- Lợi thế cạnh tranh là phần cốt lõi khi phân tích doanh nghiệp, được kiểm tra bằng bộ câu hỏi ở bảng trên và đối chiếu với ROIC qua nhiều năm.
- Lợi thế phải được lượng hóa. Chẳng hạn, trong báo cáo phân tích DDV (tháng 12/2024), đội ngũ đã đặt DDV trên đường chi phí của ngành phân bón DAP thế giới. Nguồn quặng trong nước rẻ hơn 30–40% giúp DDV cạnh tranh ngang các nhà sản xuất Trung Quốc không sở hữu mỏ – một con hào dạng “tài sản độc nhất”.
- Con hào phải đi cùng giá mua hợp lí. Doanh nghiệp tốt nhưng mua với giá quá cao vẫn có thể là một khoản đầu tư kém, vì vậy bước định giá và biên an toàn luôn đi kèm.
Cách áp dụng này được trình bày cụ thể hơn qua ba case đầu tư VIP, DDV và VRE.
Tham khảo thêm
- Video: The Little Book That Builds Wealth | Pat Dorsey | Talks at Google (YouTube)
Kết luận
Với iCapital, lợi thế cạnh tranh không phải một mục điền cho đủ trong báo cáo. Đó là lý do một doanh nghiệp có thể tích lũy giá trị qua nhiều năm. Chúng tôi sẽ tiếp tục tổ chức các buổi chia sẻ sách như vậy để củng cố nền tảng tư duy đầu tư giá trị dài hạn cho đội ngũ.
Nguồn:
- Pat Dorsey, The Little Book That Builds Wealth (Wiley, 2008)
- The Little Book That Builds Wealth | Pat Dorsey | Talks at Google (YouTube) – nguồn ý tưởng biểu đồ “Why Moats Matter”
- Triết lý đầu tư: iCapital – Giải pháp đầu tư
- iCapital, Báo cáo phân tích DDV ngày 13/12/2024 (tài liệu nội bộ)